آخر الأخبار
جوهرة العرب
كتب خبير التأمينات والحماية الاجتماعية موسى الصبيحي _
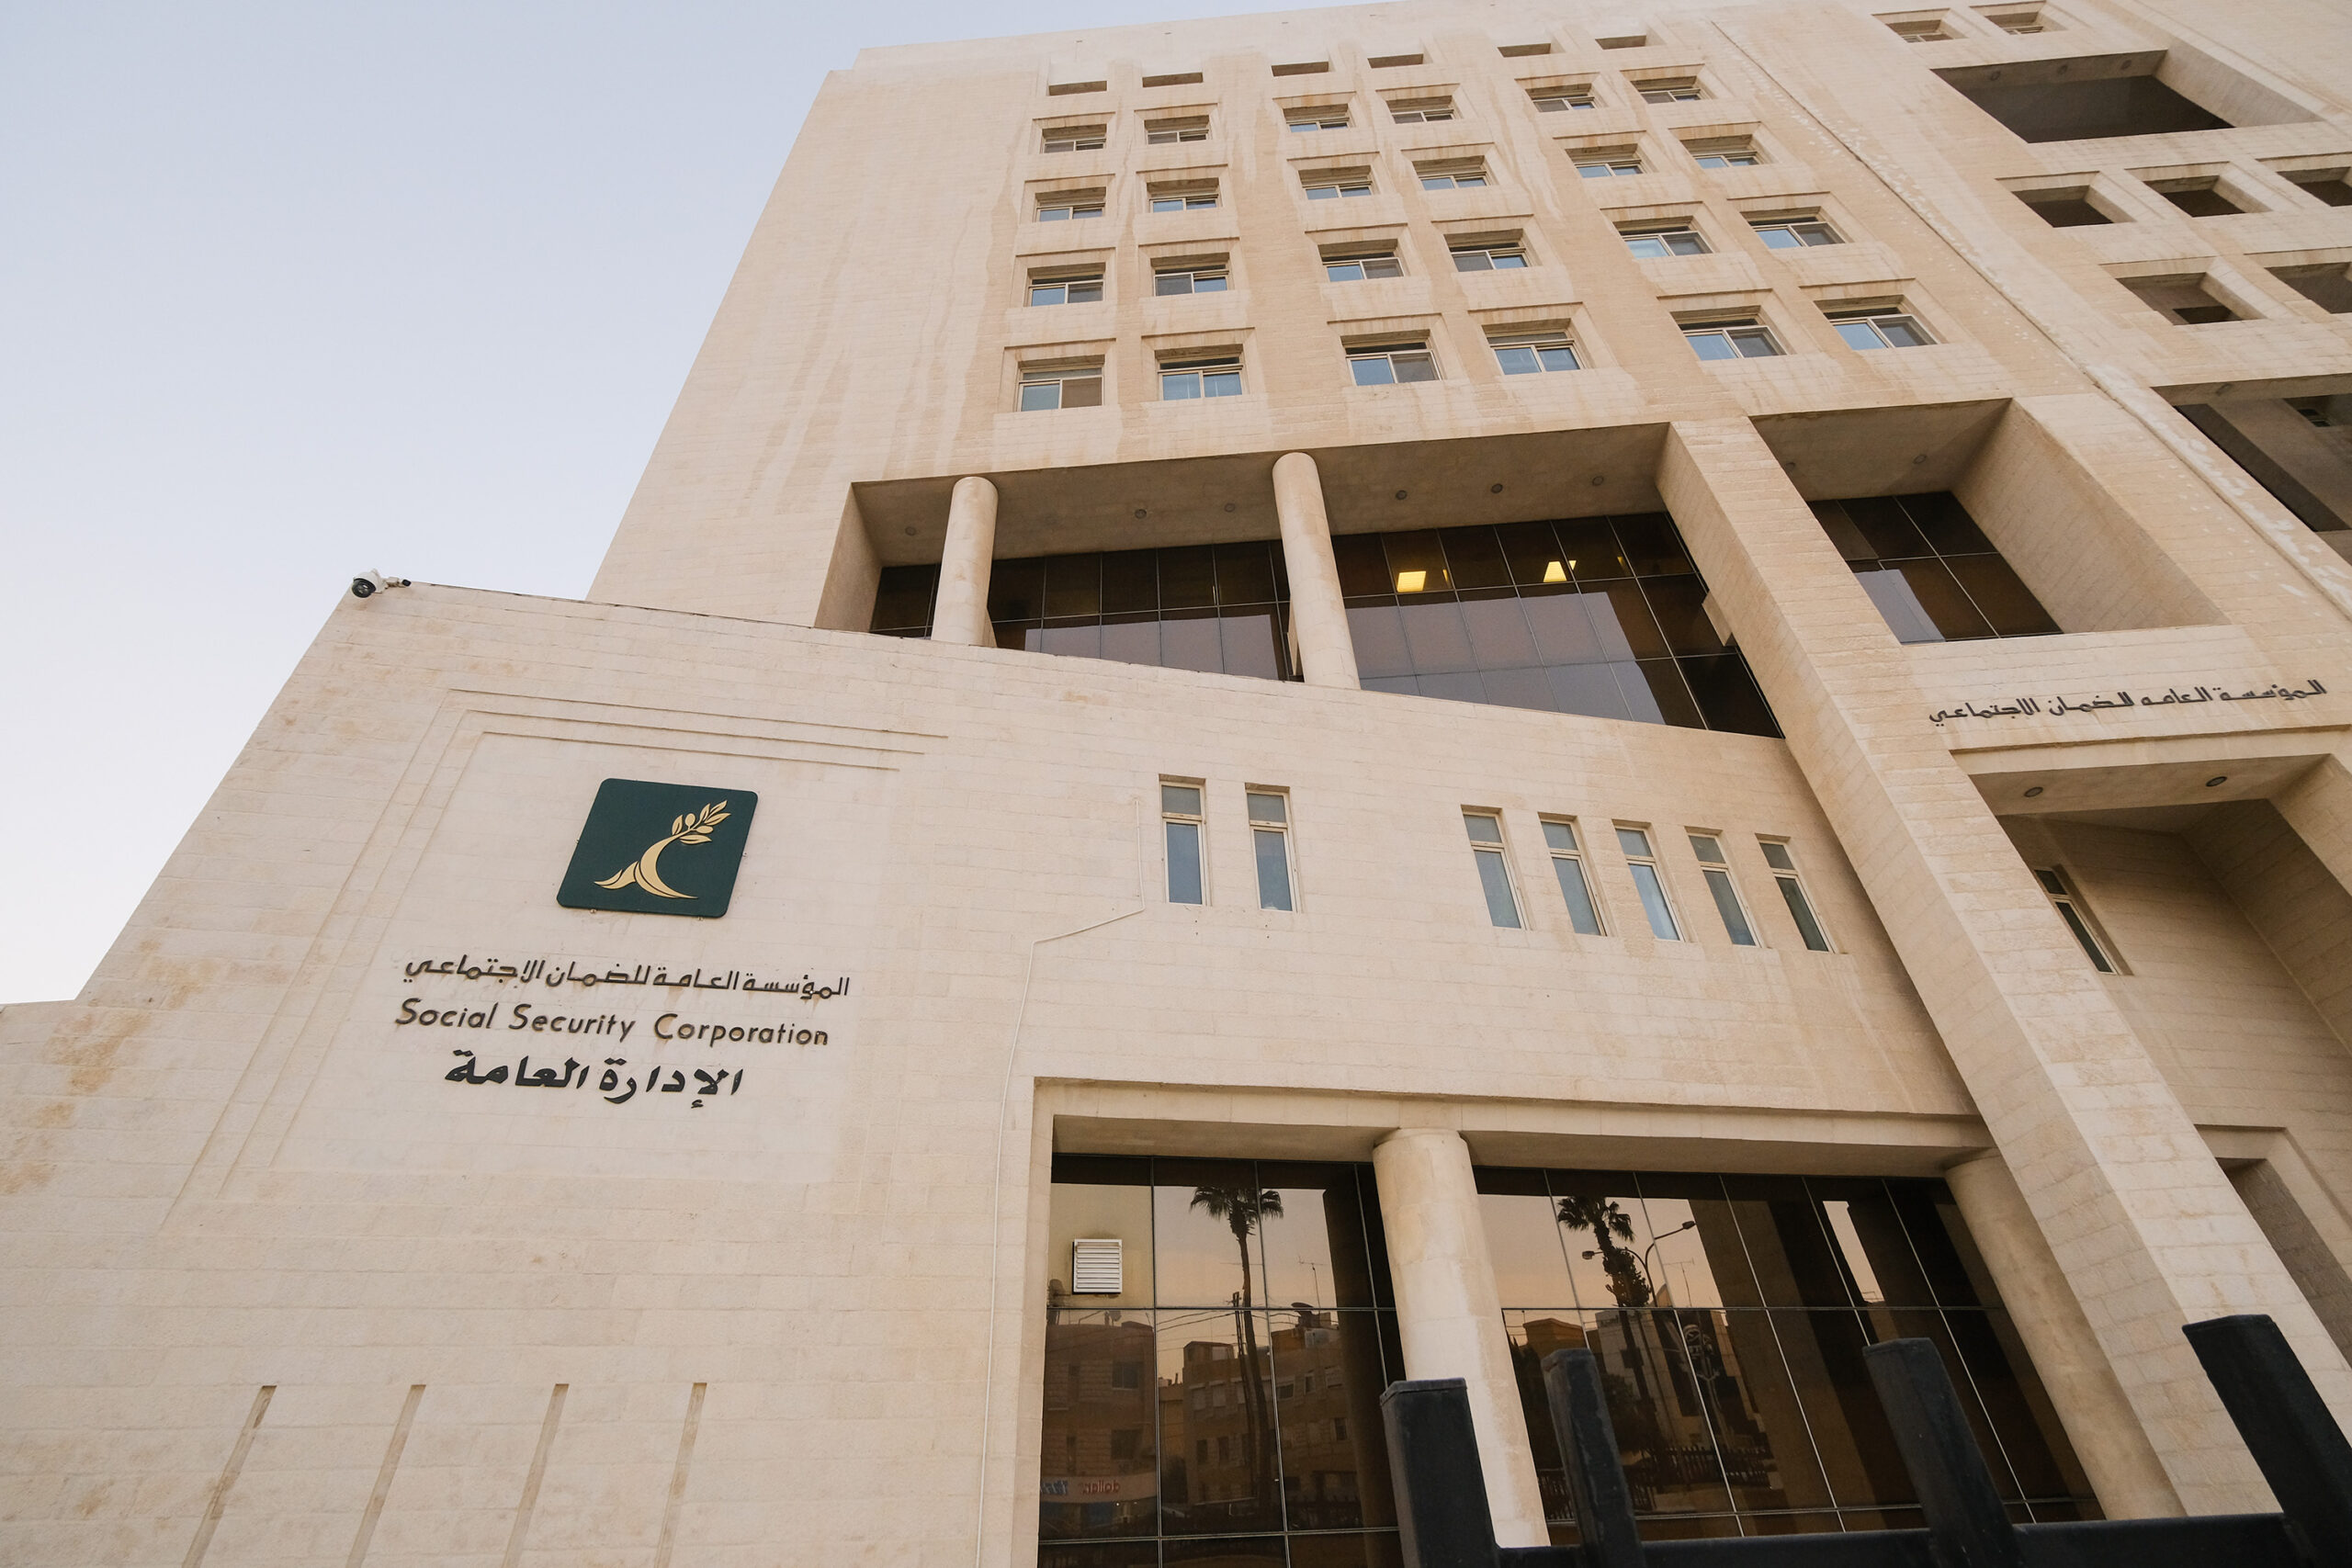
تواصل معي خلال الفترة القريبة الماضية عدد من أصحاب المنشآت الفردية الصغيرة ( أصحاب محلات وحرف صناعية وتجارية) غاضبين ومُلوّحين بإلغاء رخص مهنهم احتجاجاً على تبلّغهم المفاجىء من مؤسسة الضمان بقرارات شمولهم الإلزامي بأحكام قانون الضمان ومطالبتهم بدفع اشتراكات شهرية حدها الأدنى 63 ديناراً، محسوبة على الحد الأدنى للأجور، دون سابق إنذار كافٍ أو تهيئة واقعية.
من الناحية المبدئية، فقد كنت ولا أزال من أشد الداعمين لتوسيع قاعدة المشتركين في مؤسسة الضمان الاجتماعي، فهذا التوسيع هو الركيزة الأساسية لضمان استدامة النظام التأميني وتحقيق الأمان والاستقرار المعيشي لجميع العاملين دون استثناء، بما فيهم أصحاب العمل العاملين في منشآتهم والعاملين لحسابهم الخاص. لكن العبرة، كما يقال دائماً، تكمن في التفاصيل وآليات التنفيذ.
صدمة متأخرة بعد 11 عاماً من الانتظار:
المثير للاستغراب في هذه المسألة، أن النص القانوني بأحكام الشمول الإلزامي لهذه الفئات ليس بالجديد؛ فقد نص القانون أن يبدأ هذا التطبيق مطلع عام 2015، أي قبل نحو 11 عاماً. وعلى مدار عقد كامل، ماطلت المؤسسة في تفعيل هذه النصوص، لتأتي اليوم، ودون مقدمات، وتفاجئ أصحاب المنشآت الفردية بكتب الشمول والمطالبات المالية المترتبة على ذلك.
لقد تسبّب هذا التوقيت، وبهذا الأسلوب المباغت صدمة مالية اقتصادية لدى الكثير من أصحاب هذه المحلات، الذين يرزح الكثيرون منهم تحت وطأة ظروف اقتصادية قاسية، ويعانون من فترات ركود وانكماش في القدرة الشرائية، وارتفاع في كُلف التشغيل.
قد تؤدي هذه الممارسة غير المدروسة بشكل كاف، إلى إغلاق المزيد من المنشآت، أو أيقاف نشاطها، وعزوف أصحابها عن العمل، ما يؤدي إلى تفاقم أعداد المتعطلين عن العمل، وبالتالي تراكم مبالغ إضافية من الاشتراكات والفوائد والغرامات التي ستضاف إلى مديونية الضمان الكبيرة المترتبة على مختلف القطاعات، بدلاً من أن تكون رافداً إضافياً للمركز المالي للمؤسسة.
كيف كان يجب أن تُدار الأمور؟
أعتقد أن تطبيق قانون الضمان الاجتماعي على قطاع هش وحساس كقطاع المنشآت الفردية متناهية الصِغَر لا يحتاج فقط إلى قرارات إدارية مجردة، بل يحتاج إلى "هندسة" اقتصادية واجتماعية متكاملة ومنسجمة فيما بينها، ما أظن أنها غابت تماماً عن مشهد القرارات الأخيرة في هذا الجانب.
من المؤكد بأنه طان بالإمكان تلافي أي صدمات من خلال اتباع مسارات بديلة وأكثر مرونة أبرزها:
١) إطلاق حملة توعوية وإعلامية استباقية واسعة النطاق: لشرح فلسفة الشمول وأهدافه الإيجابية، وتهيئة الأرضية النفسية والاقتصادية والاجتماعية لأصحاب هذه المنشآت قبل القرارات الرسمية بشمولهم وإرسال المطالبات المالية الملزمة.
٢) منح فترة انتقالية كافية ومنح فرصة للتصحيح: إذ بدلاً من اتباع سياسة الأمر الواقع وسياسة الصدمة والمفاجأة، كان ينبغي منح مهلة زمنية مريحة تتيح لهؤلاء التخطيط المالي السليم لهذه المرحلة.
٣) تصميم شرائح شمول مرنة وملائمة: إذ لا يُعقل معاملة صاحب دكان صغير أو ورشة حرفية محدودة الدخل كمعاملة الشركات الكبرى بموضوع الشمول ونسب الاشتراكات، وكان الأحرى استحداث شرائح اشتراك تدريجية تتناسب مع القدرة المالية الفعلية للمنشآت الفردية في بداياتها.
٤) تصميم وإطلاق برامج دعم ومظلات تحفيزية مؤقتة: إذ من المهم لإنجاح هذه المرحلة أن يتم التنسيق لإطلاق برامج دعم ممولة من جهات مانحة أو من الخزينة العامة للدولة، لتغطية نسبة من الاشتراكات خلال السنة الأولى أو السنتين الأوليين من الشمول، فمثل هذا الدعم يُعدّ استثماراً في بقاء المنشآت وتمكينها، بحيث تعتمد على نفسها تدريجياً في السنوات اللاحقة، بدلاً من دفعها نحو إيقاف نشاطها او إغلاق أبوابها.
بناء عليه؛ ومع إيماني وقناعتي بأن شبكة الحماية الاجتماعية هي صمام أمان للعامل وللمجتمع، إلا أنه يجب أن تُبنى على أساس دعم الاقتصاد لا خنقه. ولعل الفرصة لتدارك أي أزمة محتملة اليوم يفرض على إدارة مؤسسة الضمان الاجتماعي إعادة النظر في طريقة تطبيق القرار، وفتح قنوات حوار حقيقية مع ممثلي القطاعات التجارية والحرفية والصغيرة، للوصول إلى حلول وسط تضمن حقوق الضمان من جهة، وحماية أصحاب هذه المنشآت الفردية والإبقاء عليها كشريك منتج داعم لعجلة الاقتصاد الوطني من جهة أخرى.