آخر الأخبار
جوهرة العرب
سلسلة قراءات تحليلية في الاقتصاد الزراعي الأردني
الإصدار (9)
قراءة تحليلية في انعكاسات تفاوت الإنتاج عبر سلسلة القيمة
إعداد وتحليل: المهندس الزراعي محمد عبدالله الطوالبة
خبير الإحصاءات الزراعية والاقتصاد الزراعي
الملخص التنفيذي
تكشف قراءة قطاع الزيتون في الأردن خلال 2017–2025 عن مفارقة أساسية؛ فقد شهدت المقومات الأساسية للإنتاج، ممثلة في المساحة المزروعة وعدد الأشجار، تغيرًا محدودًا خلال الفترة، في حين اتسم الإنتاج السنوي والأسعار بتقلبات أكبر. وارتفعت المساحة المزروعة من 562.1 ألف دونم في 2017 إلى نحو 584.5 ألف دونم في 2025، كما ارتفع عدد الأشجار الكلي من 10.53 إلى 11.06 مليون شجرة، أي بنحو 4% و5% على التوالي. وفي المقابل، أظهر الإنتاج تفاوتًا واسعًا بين السنوات؛ فقد بلغ 220.7 ألف طن في 2024 قبل أن ينخفض إلى نحو 101 ألف طن في 2025، بتراجع يقارب 54.3%.
ولا يكفي تغير المساحة لتفسير هذا التفاوت السنوي؛ فالقطاع يقوم على قاعدة صنفية ووراثية متنوعة، ويشهد نشاطًا مستمرًا في إنتاج الأشتال وتوفير مادة الغرس، وإن كانت بيانات المشاتل لا تقيس مباشرة حجم الغرس أو الإحلال الفعلي في البساتين. كما تتعرض زراعة الزيتون في الأردن لعدد من الآفات والأمراض الموثقة والمنتشرة بدرجات متفاوتة بحسب المنطقة والظروف البيئية، ومن أبرزها ذبابة ثمار الزيتون، والذبول الفيرتيسيليومي، وسل الزيتون، وعين الطاووس. وتمثل هذه العوامل جزءًا من البيئة الإنتاجية التي قد تؤثر في كمية المحصول وجودته، من دون أن تسمح البيانات المتاحة بتحديد مساهمة كل عامل منها كميًا في تقلب الإنتاج من موسم إلى آخر.
وتشكل عملية عصر الزيتون المسار الصناعي الرئيس لتصريف المحصول؛ إذ اتجه أكثر من أربعة أخماس الإنتاج إلى المعاصر في السنوات الأخيرة؛ وبلغت كمية الزيتون المعصورة 184,903 أطنان وإنتاج الزيت 35,828 طنًا في 2024، ثم انخفضا إلى 84,154 و16,342 طنًا في 2025، بينما بقيت نسبة الاستخلاص قريبة من 19.4% في العامين.
وتكشف الأسعار عن نمط أكثر تعقيدًا من علاقة آلية بين الكمية والسعر. فقد انخفض الرقم القياسي الكمي للزيتون من 176.6 في 2024 إلى 80.8 في 2025، أي بنحو 54.2%، بينما ارتفع الرقم القياسي لأسعار باب المزرعة من 89.6 إلى 134.9، أي بنحو 50.6%. غير أن عام 2019 شهد ارتفاع المؤشرين معًا، ويبلغ معامل الارتباط الوصفي بينهما خلال 2017–2025 نحو −0.370؛ ومن ثم لا يمكن اعتبار نقص الكمية تفسيرًا وحيدًا لتحركات السعر.
كما ارتفعت القيمة السنوية المزودة لسلعة «زيت زيتون بلدي وزن 1 كغم» من نحو 5.68 دينار في 2017 إلى 7.52 دينار في 2025، بزيادة تراكمية تقارب 32.2%. وفي 2025 بلغ ارتفاع هذه القيمة نحو 7%، مقارنة بارتفاع قدره 50.5% في سعر ثمار الزيتون عند باب المزرعة. ولا تصلح هذه الفجوة في معدلات التغير لقياس هامش الربح أو القوة السوقية، لأن السلسلتين تخصان مرحلتين مختلفتين من سلسلة القيمة.
وتشمل منظومة الجودة المواصفة القياسية، والفحوص الكيميائية والفيزيائية، والتقييم الحسي، والرقابة والبحث. وأصبحت المواصفة الأردنية م ق أ 3/2025 لزيوت الزيتون وزيوت ثفل الزيتون نافذة في عام 2026. كما تضمنت قائمة المجلس الدولي للزيتون للفترة 2025/26 ثلاثة فرق وطنية أردنية معترفًا بها للتقييم الحسي.
أما التجارة الخارجية، فتُظهر بيانات 2024 و2025 تغيرًا في اتجاه التدفقات التجارية بالتوازي مع تغير الإنتاج المحلي؛ إذ انخفضت الصادرات الوطنية من زيت الزيتون من نحو 4,408 أطنان في 2024 إلى نحو 1,350 طنًا في 2025، في حين ارتفعت الواردات، وظهر اتجاه مماثل في تجارة الزيتون المحضر أو المحفوظ. ويشير ذلك وصفيًا إلى دور التجارة كإحدى قنوات التكيف مع تغير الوفرة المحلية، من دون أن تسمح الفترة المتاحة بعزل أثر الإنتاج عن بقية محددات التجارة والأسعار.
وعلى المستوى الدولي، تعتمد الدراسة بيانات المجلس الدولي للزيتون في مقارنة إنتاج زيت الزيتون وزيتون المائدة، مع مراعاة اختلاف الموسم الزراعي أو التسويقي عن السنة التقويمية المستخدمة في الإحصاءات الوطنية. ولا تقدم الدراسة ترتيبًا عالميًا للأردن في إنتاج ثمار الزيتون لعدم إغلاق استخراج كامل وقابل لإعادة الإنتاج لجميع الدول ضمن قاعدة الإصدار النهائي.
وتخلص الدراسة إلى أن محدودية التغير في المساحة المزروعة وعدد الأشجار لم تقترن باستقرار مماثل في الإنتاج أو النتائج الاقتصادية للقطاع؛ إذ ظل المحصول السنوي أكثر تقلبًا من البنية الإنتاجية الزراعية التي يستند إليها. وتمتد آثار هذا التقلب عبر حلقات سلسلة القيمة، من كمية الثمار المتاحة للعصر وإنتاج الزيت إلى الجودة والأسعار والتجارة الخارجية. وفي المقابل، لا توفر البيانات المستخدمة أساسًا كافيًا للحكم على بنية السوق أو درجة القوة التفاوضية بين أطرافه أو تحديد هوامش أرباح الوسطاء؛ وهي مسائل تتطلب بيانات مستقلة عن التركّز السوقي وحصص المشترين والتكاليف والهوامش الفعلية.
وتلخص اللوحة البصرية (1) المؤشرات الوطنية الرئيسة للقطاع خلال فترة الدراسة في عرض بصري موحد.
مقدمة: التباين بين الاستقرار النسبي في البنية الإنتاجية وتقلب المحصول
ينطلق تحليل قطاع الزيتون في الأردن خلال 2017–2025 من ملاحظة أساسية تتمثل في التباين بين التغير المحدود في المساحة المزروعة وعدد الأشجار وبين التقلب الواسع في الإنتاج السنوي من موسم إلى آخر. وتثير هذه المفارقة سؤالًا تحليليًا رئيسًا: إلى أي مدى يمكن تفسير التقلب في الإنتاج من خلال التغير في المساحة وعدد الأشجار وحدهما؟
وتظهر البيانات أن المساحة المزروعة بالزيتون ارتفعت بنحو 4% خلال الفترة، كما ارتفع عدد الأشجار الكلي بنحو 5%، في حين اتسم الإنتاج بتفاوت أكبر بكثير بين السنوات. فقد بلغ الإنتاج نحو 125.1 ألف طن في 2018، وتجاوز 200 ألف طن في بعض المواسم، وبلغ 220.7 ألف طن في 2024 قبل أن ينخفض إلى نحو 101 ألف طن في 2025. ويشير هذا التباين إلى أن تطور المساحة وعدد الأشجار، رغم أهميتهما في تحديد القدرة الإنتاجية للقطاع على المدى الأطول، لا يكفي وحده لتفسير الاختلافات الكبيرة في المحصول من سنة إلى أخرى.
ولا تسمح هذه الفروق في حد ذاتها بإسناد التقلب السنوي إلى عامل محدد؛ إذ يمكن أن يرتبط أداء المحصول بمجموعة من العوامل البيولوجية والفنية والبيئية والإدارية التي تتداخل بدرجات متفاوتة بين المواسم. لذلك توسع التحليل ليشمل الموارد الوراثية والأصناف، وإنتاج الأشتال وتوفير مادة الغرس، والآفات والأمراض، وعملية العصر، ومنظومة الجودة، والأسعار، والتجارة الخارجية، والسياسات ذات الصلة بالقطاع.
ومن هذا المنطلق، لا تتعامل الدراسة مع قطاع الزيتون بوصفه نشاطًا زراعيًا ينتهي عند إنتاج الثمار، وإنما بوصفه سلسلة مترابطة تبدأ من البستان وتمتد إلى العصر وإنتاج الزيت والجودة والتسويق والتجارة. ويتيح هذا المنظور قراءة أكثر تكاملًا للتغيرات التي يشهدها القطاع، مع التمييز بين العوامل التي تصفها البيانات مباشرة وبين التفسيرات التي تحتاج إلى أدلة إضافية قبل إسناد علاقة سببية إليها.
وبذلك تركز الدراسة على الفجوة بين محدودية التغير في المساحة وعدد الأشجار واتساع تقلب الإنتاج السنوي، وعلى الكيفية التي تنعكس بها هذه التقلبات على بقية حلقات سلسلة القيمة، بما يسمح بتقييم أداء القطاع بصورة تتجاوز المؤشرات الزراعية الأولية وحدها.
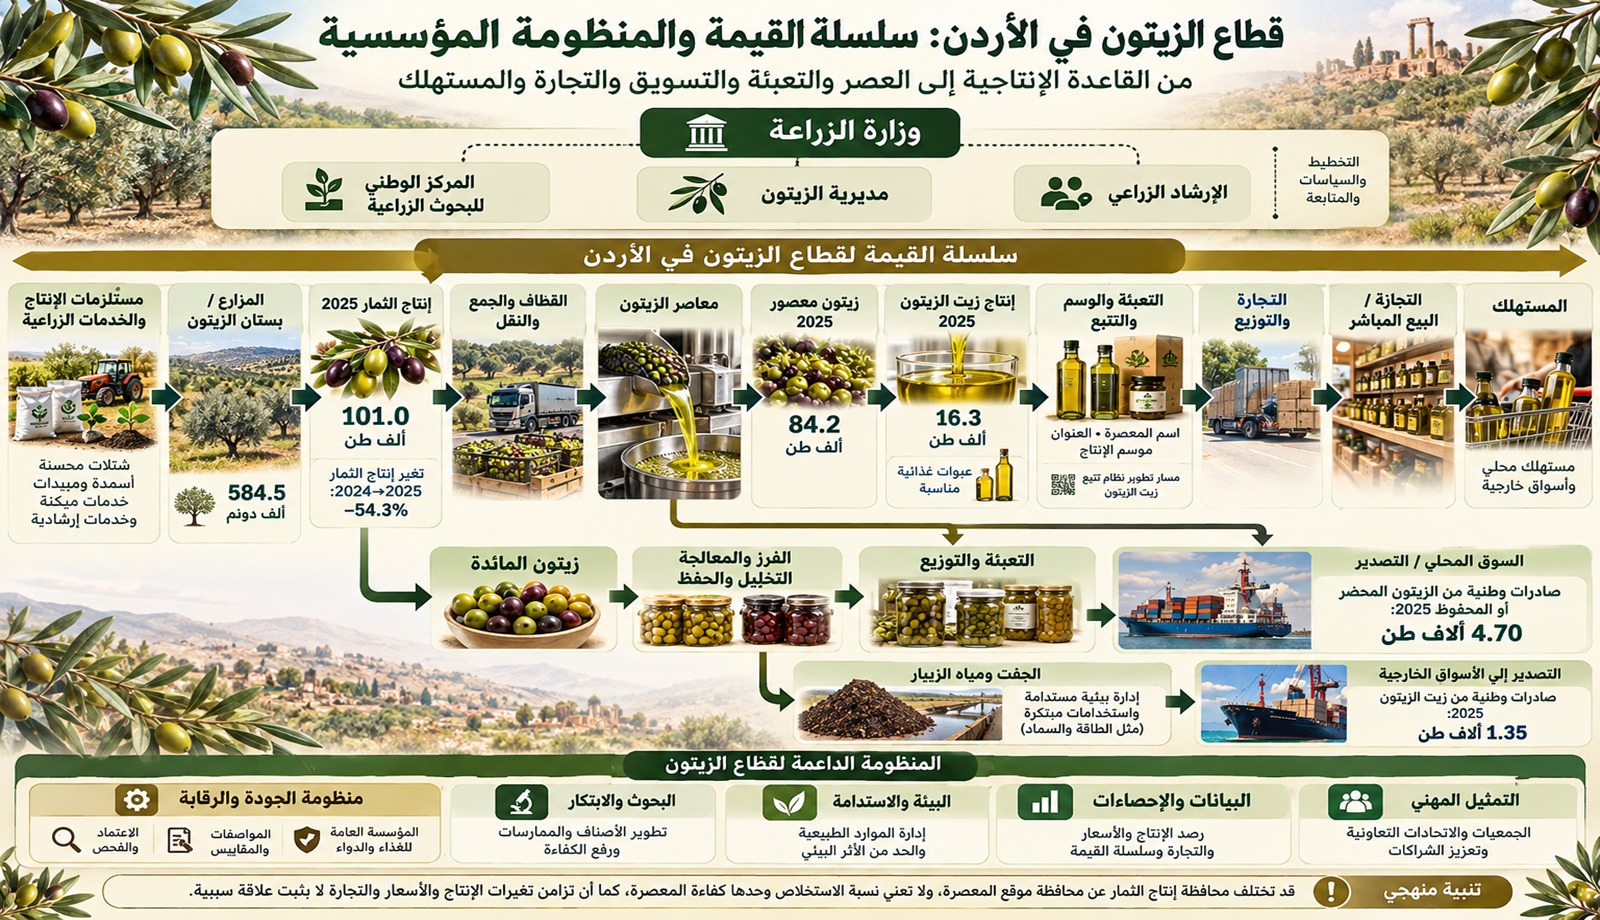
وتعرض اللوحة البصرية (2) سلسلة القيمة والمنظومة المؤسسية للقطاع بوصفها إطارًا بصريًا مكملًا للمنظور التحليلي السابق.
المنهجية ومصادر البيانات
تعتمد الدراسة أساسًا على بيانات دائرة الإحصاءات العامة بوصفها المرجع الإحصائي الوطني للمساحة المزروعة، وأعداد الأشجار، والإنتاج، والأسعار الزراعية والأرقام القياسية، ومسوح معاصر الزيتون، والتجارة الخارجية، والاكتفاء الذاتي، وإنتاج المشاتل. كما تستند إلى بيانات وزارة الزراعة في الجوانب التنظيمية والفنية والسياسات المرتبطة بالقطاع، ومن بينها بيانات المعاصر الحديثة وخطوط الإنتاج والطاقة الاسمية، وبرامج الإدارة المتكاملة للآفات والأمراض، والإجراءات المتعلقة بالتجارة وتنظيم السوق.
وتستند الدراسة إلى منشورات وبيانات المركز الوطني للبحوث الزراعية في تناول الأصناف والموارد الوراثية، وإنتاج الزيتون وإدارته الفنية، وأهم الآفات والأمراض المسجلة في الأردن وسبل إدارتها المتكاملة. أما في محور الجودة، فتُراعى طبيعة الاختصاص المؤسسي لكل جهة، مع الفصل بين وضع المواصفات القياسية، والرقابة الرسمية، والفحوص الكيميائية والفيزيائية، والاعتماد، والتقييم الحسي، والبحث والخدمات الفنية والتدريب.
وفي تحليل التجارة الخارجية، تفصل الدراسة بين الصادرات الوطنية وإعادة التصدير، وبين الكمية والقيمة التجارية. كما تميز بين السعر السوقي ومتوسط قيمة الوحدة المحسوب من قسمة قيمة التجارة على الكمية؛ إذ يعكس الأخير متوسطًا حسابيًا لقيمة الوحدة المتداولة تجاريًا، ولا يُعامل بوصفه سعرًا سوقيًا مباشرًا.
ولا تُقدَّر القيم غير المنشورة، ولا تُعامل الخانات غير المتاحة بوصفها أصفارًا. وعند وجود اختلاف بين أرقام صادرة عن مصادر أو مسوح مختلفة، يُعتمد الرقم الصادر عن المصدر المختص وفق تعريف المؤشر ونطاقه الزمني والإحصائي، مع توثيق الاختلاف عند الحاجة، من دون إجراء تسويات أو تعديلات غير مستندة إلى أساس منشور. ويسمح ذلك بالحفاظ على اتساق كل سلسلة إحصائية وتجنب دمج أرقام تختلف في التعريف أو التغطية.
وتستند هذه القراءة إلى السلاسل الإحصائية الرسمية وفق تعريف كل مؤشر ونطاق تغطيته وفترته المرجعية. ويُراعى عند قراءة بيانات المساحات أن الإحصاءات الزراعية تعتمد منهجية محددة في حصر الحيازات، كما تُقرأ بيانات كل مسح وفق تعريفاته وتغطيته الإحصائية.
وتُستخدم المؤشرات المشتقة ومقاييس الارتباط لأغراض وصفية وتحليلية استكشافية، ولا تُفسر الارتباطات الإحصائية في حد ذاتها بوصفها دليلًا على علاقة سببية بين المتغيرات.
وفي المقارنات الدولية، تُراعى الاختلافات في المرجعية الزمنية بين قواعد البيانات. فبيانات إنتاج المحاصيل في FAOSTAT تُعرض وفق السنة التقويمية، في حين تعتمد بيانات المجلس الدولي للزيتون (IOC) مواسم إنتاج أو تسويق تمتد بين سنتين. وعليه، لا تُعامل بيانات الأردن الوطنية لعام 2024 وبيانات IOC للموسم 2024/25 بوصفها فترتين متماثلتين، بل تُستخدم كل سلسلة ضمن تعريفها الزمني والغرض الذي أُعدت من أجله.
تختلف السنة الأخيرة المتاحة بحسب السلسلة والمصدر، ولا تعني فترة الدراسة 2017–2025 توافر جميع المؤشرات لكل سنة حتى 2025.
أولًا: البنية الإنتاجية وتوزيعها الجغرافي
1.1 التطور الوطني للمساحة وأعداد الأشجار والإنتاج والإنتاجية
تُظهر البيانات الوطنية خلال الفترة 2017–2025 تفاوتًا واضحًا بين التغير المحدود في المساحة المزروعة وأعداد الأشجار من جهة، والتقلب الأكبر في الإنتاج والإنتاجية من جهة أخرى.
ارتفعت المساحة المزروعة بالزيتون من نحو 562.1 ألف دونم في 2017 إلى 584.5 ألف دونم في 2025، بزيادة بلغت نحو 3.97%، كما ارتفع عدد الأشجار الكلي من 10.53 مليون شجرة إلى 11.06 مليون شجرة، بزيادة تقارب 5.03%. وفي المقابل، لم يتخذ الإنتاج مسارًا تدريجيًا مماثلًا، بل تفاوت بصورة واضحة بين السنوات، ورافق ذلك تغير واسع في إنتاجية الدونم والشجرة المثمرة.
وتبرز المقارنة بين عامي 2024 و2025 هذا التفاوت بوضوح؛ إذ انخفض إنتاج ثمار الزيتون من نحو 220.7 ألف طن إلى نحو 101.0 ألف طن، أي بنحو 54.3%، في الوقت الذي لم تشهد فيه المساحة المزروعة أو أعداد الأشجار تغيرًا مماثلًا. كما تراجعت إنتاجية الدونم من 379.5 إلى 172.8 كغم، وانخفضت إنتاجية الشجرة المثمرة من 23.6 إلى 10.6 كغم.
ولا تحدد هذه البيانات، بمفردها، أسباب التغير السنوي في الإنتاج، لكنها تبين أن المساحة المزروعة وعدد الأشجار لا يكفيان وحدهما لتفسير حجم المحصول في كل موسم. ومن ثم، يستلزم تفسير التقلبات السنوية النظر في عوامل أخرى فنية وبيولوجية وبيئية وإدارية، مع عدم إسناد أثر كمي لأي منها ما لم تدعمه بيانات مناسبة.
1.2 التوزيع الجغرافي للمساحة وإنتاج ثمار الزيتون
لا يتوزع نشاط زراعة الزيتون بالتساوي بين محافظات المملكة؛ إذ تختلف المحافظات في المساحات المزروعة وحجم الإنتاج، كما تتغير مساهمة كل محافظة في المحصول الوطني بين المواسم. ولذلك فإن المؤشرات الوطنية الإجمالية، على أهميتها، لا تُظهر وحدها البعد المكاني للقطاع ولا مقدار مساهمة المحافظات المختلفة في تغير الإنتاج من سنة إلى أخرى.
ويتيح تحليل البيانات على مستوى المحافظات التمييز بين الاستقرار النسبي في التوزيع الجغرافي للمساحة المزروعة وبين التقلب الأكبر في توزيع الإنتاج، وهو ما يضيف بعدًا مكانيًا إلى النتيجة التي أظهرتها المؤشرات الوطنية.
ويُظهر الجدول أن التوزيع الجغرافي للمساحة أكثر استقرارًا من التوزيع السنوي للإنتاج. فقد ظلت إربد أكبر المحافظات من حيث المساحة المزروعة طوال الفترة، إذ ارتفعت مساحتها من نحو 160.8 ألف دونم في 2017 إلى 165.8 ألف دونم في 2025، وشكلت نحو %28.4 من إجمالي مساحة الزيتون في المملكة في 2025. وتتفق هذه النتيجة مع بيانات دائرة الإحصاءات العامة التي أشارت إلى تصدر إربد المحافظات من حيث المساحة في ذلك العام.
وتأتي المفرق في المرتبة التالية من حيث المساحة، ثم عمان وجرش والزرقاء. وتوضح البيانات أن محافظات الشمال الأربع — إربد والمفرق وجرش وعجلون — استحوذت مجتمعة على نحو%60 من المساحة المزروعة بالزيتون في السنوات الأخيرة، بما يبين درجة التركّز الجغرافي النسبي لزراعة الزيتون في شمال المملكة.
أما الإنتاج، فيُظهر تغيرًا أكبر بين المحافظات والمواسم. ففي 2024 تصدرت إربد بإنتاج بلغ نحو 57.7 ألف طن، تلتها المفرق بنحو 39.5 ألف طن، ثم عمان بنحو 28.9 ألف طن وجرش بنحو24.7 ألف طن. وفي 2025 تغير هذا الترتيب بصورة واضحة؛ إذ أصبحت المفرق الأعلى إنتاجًا بنحو 30 ألف طن، في حين انخفض إنتاج إربد إلى نحو 16.4 ألف طن.
وتُظهر مقارنة عامي 2024 و2025 أن الانخفاض الوطني في المحصول لم يتوزع بالدرجة نفسها بين المحافظات. فقد كان التراجع كبيرًا في إربد وجرش وعجلون والبلقاء ومأدبا، في حين كان أقل نسبيًا في المفرق ومعان. وانخفضت مساهمة محافظات الشمال الأربع مجتمعة من نحو %60.7 من الإنتاج الوطني في 2024 إلى نحو 54.2% في 2025، رغم بقاء حصتها من المساحة المزروعة قريبة من %60.
وتؤكد هذه النتائج أن ثبات التوزيع الجغرافي النسبي للمساحة لا يعني ثبات التوزيع الجغرافي للإنتاج، وأن الفروق السنوية في المحصول ترتبط بصورة أكبر بالتغير في الإنتاجية الفعلية داخل المحافظات منها بالتغير في المساحات المزروعة على المدى القصير. ومع ذلك، لا تكفي هذه البيانات وحدها لتحديد أسباب الفروق المكانية في الإنتاجية أو إسنادها إلى عوامل مناخية أو فنية أو إدارية بعينها دون بيانات إضافية على مستوى المحافظة.
ثانيًا: الموارد الوراثية ومادة الغرس
2.1 الاستمرارية التاريخية والتنوع الوراثي
يمثل الزيتون في الأردن محصولًا زراعيًا ذا امتداد تاريخي طويل، ارتبط بالبيئة المحلية وأنماط الاستقرار الزراعي في عدد من مناطق المملكة، ولا سيما في المناطق الشمالية والمرتفعات. وتشير المصادر التاريخية والفنية إلى وجود أشجار زيتون معمرة تعود إلى فترات قديمة، إلا أن هذه الإشارات تستند إلى تقديرات ومشاهدات تاريخية، ولا تمثل تعدادًا حديثًا للأشجار المعمرة، كما لا تعني أن أعمار جميع الأشجار المشار إليها قد حُددت بوسائل علمية مباشرة. ومن ثم، تكتسب هذه الشواهد أهميتها في تأكيد استمرارية زراعة الزيتون وعمق حضورها في البيئة الزراعية الأردنية، أكثر من استخدامها لتحديد أعمار دقيقة أو نسب محددة من الأشجار القائمة حاليًا.
ويرتبط هذا الامتداد التاريخي بتنوع وراثي محلي تشكل عبر فترات طويلة من الزراعة والانتخاب والتكيف مع البيئات الزراعية المختلفة. وتمثل هذه الموارد الوراثية رصيدًا مهمًا للحفظ والتوصيف والبحث والإكثار، كما توفر مادة نباتية يمكن الاستفادة منها في برامج التحسين الزراعي وتعزيز قدرة القطاع على التكيف مع الظروف البيئية والضغوط التي قد تواجه الإنتاج مستقبلًا.
ومن أبرز الأصناف المحلية المتداولة في الأردن النبالي البلدي والرصيعي والصوري، إلى جانب موارد وراثية محلية أخرى حظيت باهتمام بحثي ومؤسسي متزايد، وفي مقدمتها المهراس. ويُعد النبالي البلدي من الأصناف واسعة الانتشار ومتعددة الاستخدامات، إذ تستخدم ثماره للأكل وإنتاج الزيت، وتشير الأدلة الفنية إلى ملاءمته لعدد من البيئات الزراعية المحلية وتحمله النسبي للجفاف. أما الصوري فيرتبط بدرجة أكبر بالمناطق ذات الهطول المطري الأعلى والترب الأعمق، ويُستخدم بدوره للأكل وإنتاج الزيت.
ويُورد المركز الوطني للبحوث الزراعية الرصيعي في بعض أدلته الفنية بصيغة «الرصيعي (النبالي المحسن)»، في حين تظهر في سجلات الموارد الوراثية تسميات مستقلة لكل من الرصيعي والنبالي المحسن. ويشير هذا الاختلاف إلى عدم توحّد التسمية بين المصادر، ولذلك تعتمد الدراسة الاسم كما يرد في كل مصدر، دون افتراض التطابق أو الاختلاف الوراثي بينهما ما لم تؤكده بيانات توصيف متخصصة.
ويبرز المهراس بوصفه أحد الموارد الوراثية المحلية ذات الأهمية الخاصة في الأردن، لارتباطه بأشجار معمرة وخصائص وراثية وإنتاجية ونوعية حظيت باهتمام بحثي ومؤسسي. وقد شملت الجهود الوطنية توثيقه والمحافظة عليه وإكثاره ضمن برامج صون الموارد الوراثية المحلية. كما ارتبط المهراس في بعض الاستخدامات المحلية القديمة باسم «الرومي»، قبل أن يتعزز استخدام اسم «المهراس» في التوثيق والاهتمام المؤسسي الحديث.
ولا تقتصر أهمية التنوع الصنفي والوراثي للزيتون الأردني على قيمته التاريخية والتراثية؛ إذ يمثل كذلك أحد عناصر استدامة القطاع على المدى الطويل. فالحفاظ على الأصناف والسلالات المحلية، وتوثيق خصائصها، وصون الأشجار المعمرة ومصادر المادة الوراثية، يوفر قاعدة للبحث والإكثار والتحسين الزراعي، ويحافظ على جزء من التنوع الزراعي المتراكم عبر أجيال من زراعة الزيتون في الأردن.
وبذلك يجمع الزيتون الأردني بين الامتداد التاريخي والتنوع الوراثي والقيمة الإنتاجية، وهي عناصر تضيف إلى التحليل الاقتصادي للقطاع بعدًا يتعلق بحفظ موارده الوراثية واستدامتها والاستفادة منها في تطوير الإنتاج مستقبلًا.
المصدر: المركز الوطني للبحوث الزراعية؛ المجلس الدولي للزيتون؛ والمراجع الرسمية والفنية الواردة في قائمة المراجع.
2.2 إنتاج الأشتال وتوافر مادة الغرس
توفر بيانات المشاتل مؤشرًا مهمًا على نشاط إكثار الزيتون وتوافر مادة الغرس المحلية في الأردن، وتسهم في استكمال صورة الموارد النباتية المرتبطة بالقطاع. غير أن هذه البيانات تقيس عدد الأشتال المنتجة في المشاتل، ولا تقيس بصورة مباشرة عدد الأشتال التي انتقلت فعليًا إلى الحقول أو استُخدمت في التوسع في المساحات المزروعة أو في إحلال الأشجار القائمة.
ارتفع إجمالي إنتاج أشتال الزيتون من نحو 1.54 مليون شتلة في 2017 إلى نحو 1.71 مليون شتلة في 2024، بزيادة تراكمية تقارب 10.7% ومعدل نمو سنوي مركب يقارب 1.5%. ومع ذلك، لم يتخذ الإنتاج مسارًا تصاعديًا منتظمًا؛ إذ تفاوت بين السنوات، وسجل أدنى مستوى له في 2018 بنحو 1.12 مليون شتلة، بينما بلغ أعلى مستوى في 2024 بنحو 1.71 مليون شتلة.
وتظهر البيانات الدور الرئيس للمشاتل الخاصة في إنتاج أشتال الزيتون؛ إذ تراوحت مساهمتها خلال الفترة بين نحو 66.6% و91.1% من إجمالي الإنتاج، وبلغت 73.5% في 2024. ويبين ذلك أن القطاع الخاص يمثل المكون الأكبر في نشاط إكثار أشتال الزيتون، مع استمرار مساهمة المشاتل الحكومية والعامة بدرجات متفاوتة من سنة إلى أخرى.
ويقتضي تفسير هذه البيانات التمييز بين إنتاج الأشتال وتداولها وزراعتها الفعلية في البساتين. فالشتلة المنتجة في المشتل لا تعني بالضرورة أنها غُرست في الحقل خلال السنة نفسها، كما أن الغرس قد يكون بهدف التوسع في المساحة، أو تعويض الأشجار المفقودة، أو إحلال أشجار قائمة. ولذلك لا يمكن اشتقاق عدد الأشجار الجديدة المضافة إلى البساتين مباشرة من بيانات إنتاج المشاتل.
وعليه، تُستخدم بيانات المشاتل في هذه الدراسة بوصفها مؤشرًا على حجم نشاط الإكثار المحلي وتوافر مادة الغرس، وليس مقياسًا مباشرًا لمعدل الغرس أو التوسع في زراعة الزيتون أو تجديد البساتين.
ثالثًا: العوامل الفنية ذات الصلة بالإنتاج
3.1 الآفات والأمراض
تمثل الآفات والأمراض أحد العوامل الفنية التي يمكن أن تؤثر في إنتاج الزيتون وجودة الثمار والزيت. وقد وثقت المصادر الوطنية عددًا من الآفات والأمراض المرتبطة بزراعة الزيتون في الأردن، مع تفاوت أهميتها وانتشارها باختلاف المناطق والظروف البيئية والموسم. ويعرض الملحق (أ-3) أبرزها من منظور علاقتها بالإنتاج والجودة، إلى جانب المبادئ العامة للإدارة المتكاملة لها.
وتبرز ذبابة ثمار الزيتون بصفة خاصة من منظور اقتصادي؛ لأن أثر الإصابة قد يمتد من فقد جزء من المحصول أو تراجع صلاحية الثمار للتسويق إلى التأثير في جودة الزيت الناتج عند عصر الثمار المصابة. ومن ثم، فإن إدارة الآفات والأمراض لا ترتبط بحماية كمية الإنتاج فقط، بل تمتد إلى نوعية المنتج وقيمته التسويقية.
ولا تسمح البيانات المتاحة بتقدير مقدار الخسارة السنوية المنسوبة إلى كل آفة أو مرض على المستوى الوطني، ولذلك تُدرج هذه العوامل ضمن تفسير البيئة الفنية للإنتاج، دون استخدامها لتفسير التقلب السنوي في المحصول كميًا ما لم تتوافر بيانات مباشرة تدعم ذلك.
3.2 المياه والتغذية المعدنية
1.3.2 المياه وإدارة الري
يرتبط أداء أشجار الزيتون بتوافر المياه وتوزيعها خلال الموسم، رغم قدرة الزيتون النسبية على تحمل الجفاف مقارنة بعدد من المحاصيل الشجرية الأخرى. وتختلف الاحتياجات المائية باختلاف عمر الأشجار، وكثافة الزراعة، ونوع التربة، والظروف المناخية، وكميات الهطول المطري وتوزيعها، إضافة إلى نظام الزراعة المروي أو البعلي.
وتشير الأدلة الفنية الوطنية إلى أهمية الري التكميلي في بعض البيئات والمراحل الحرجة من النمو، ولا سيما عندما لا تكون الأمطار كافية لتلبية احتياجات الأشجار. غير أن التوصيات الفنية المتعلقة بكميات المياه أو مواعيد الري لا تمثل قياسًا للاستهلاك الفعلي للمياه في جميع بساتين الزيتون في الأردن، وإنما تعبر عن احتياجات أو إرشادات فنية تختلف باختلاف الظروف الزراعية.
ومن ثم، تتناول الدراسة المياه بوصفها أحد العوامل المؤثرة في نمو الأشجار والإثمار والإنتاجية، مع التمييز بين الاحتياجات المائية المقدرة أو الموصى بها فنيًا وبين الاستهلاك الفعلي للمياه في بساتين الزيتون.
2.3.2التغذية المعدنية والتسميد
تمثل التغذية المعدنية عنصرًا أساسيًا في نمو أشجار الزيتون وتكوين المحصول وجودة الثمار، وتختلف الاحتياجات السمادية باختلاف عمر الأشجار، وخصوبة التربة، وكثافة الزراعة، ومستوى الإنتاج، ونظام الري، والحالة الغذائية للشجرة.
وتؤكد الأدلة الفنية أهمية الاعتماد على تحاليل التربة والأوراق في تحديد الاحتياجات السمادية، بدل تطبيق معدلات موحدة على جميع البساتين. كما تتناول التوصيات الزراعية العناصر الكبرى، ولا سيما النيتروجين والفوسفور والبوتاسيوم، إلى جانب عناصر أخرى عند وجود نقص مثبت.
ويجب التمييز بين المعدلات السمادية الموصى بها فنيًا وبين الكميات المستخدمة فعليًا في المزارع. فالتوصية الفنية لا تعني بالضرورة أن الكمية نفسها قد طُبقت على كامل المساحة المزروعة بالزيتون، ولذلك لا تُستخدم هذه المعدلات في الدراسة لتقدير الاستهلاك الوطني من الأسمدة دون بيانات مستقلة عن التطبيق الفعلي.
وبذلك يُعامل كل من الماء والتغذية المعدنية بوصفه عاملًا إنتاجيًا يمكن أن يؤثر في الإنتاجية واستقرار المحصول، مع الفصل بين الاحتياجات أو التوصيات الفنية وبين الاستخدام الفعلي على مستوى القطاع.
رابعًا: العصر وإنتاج الزيت والبنية التشغيلية للمعاصر
تمثل معاصر الزيتون حلقة رئيسة في سلسلة قيمة القطاع، إذ يتجه الجزء الأكبر من إنتاج الثمار إلى العصر واستخلاص الزيت. وتتيح بيانات مسوح معاصر الزيتون تتبع كمية الثمار المستخدمة في العصر، وإنتاج الزيت، ونسبة الاستخلاص، إضافة إلى المنتجات الثانوية والمخلفات الناتجة عن العملية، وفي مقدمتها الجفت ومياه الزيبار. كما توفر البيانات التنظيمية مؤشرات عن عدد المعاصر وخطوط الإنتاج والطاقة الاسمية، مع ضرورة التمييز بين هذه المؤشرات من حيث التعريف والفترة المرجعية.
4.1 الزيتون المعصور وإنتاج الزيت ونسبة الاستخلاص
تظهر بيانات مسوح المعاصر أن نسبة كبيرة من محصول الزيتون المنتج محليًا تتجه إلى العصر؛ إذ تراوحت نسبة الثمار المعصورة خلال الفترة 2017–2025 بين نحو 77% و84% من إجمالي الإنتاج. وارتفعت هذه النسبة من 77.9% في 2017 إلى 83.8% في 2024 و83.3% في 2025، وهو ما يؤكد أهمية إنتاج الزيت بوصفه الاستخدام الرئيس لثمار الزيتون في الأردن.
وتوضح السلسلة أن كمية الزيت المنتجة تتغير بدرجة كبيرة مع حجم الثمار المتجهة إلى المعاصر. ففي 2024 بلغت كمية الزيتون المعصور نحو 184.9 ألف طن وأنتجت نحو 35.8 ألف طن من الزيت، قبل أن تنخفض الكمية المعصورة في 2025 إلى نحو 84.2 ألف طن وينخفض إنتاج الزيت إلى نحو 16.3 ألف طن.
وفي المقابل، بقي متوسط نسبة الاستخلاص شبه مستقر بين العامين، إذ بلغ 19.38% في 2024 و19.42% في 2025. ويشير ذلك إلى أن الانخفاض الكبير في إنتاج الزيت في 2025 ارتبط أساسًا بانخفاض كمية الثمار التي دخلت المعاصر، وليس بتغير مماثل في متوسط نسبة الاستخلاص. ولا يقيس هذا المؤشر، بمفرده، الفروق في الأداء الفني بين المعاصر.
4.2 الجفت ومياه الزيبار
لا تقتصر مخرجات عملية العصر على زيت الزيتون، بل تنتج عنها كذلك كميات كبيرة من الجفت ومياه الزيبار. وتبين البيانات أن حجم هذين المخرجين يتغير بصورة واضحة من موسم إلى آخر مع تغير كمية الثمار المستخدمة في العصر. فقد بلغت كمية الجفت نحو 63.5 ألف طن في 2024 مقابل نحو 30.9 ألف طن في 2025، بينما بلغت كمية مياه الزيبار نحو 85.7 ألف متر مكعب و36.9 ألف متر مكعب على التوالي.
ويمثل الجفت منتجًا ثانويًا يمكن أن تكون له استخدامات اقتصادية بعد المعالجة أو التجهيز المناسبين، بما يتيح الاستفادة من جزء من الكتلة الحيوية الناتجة عن عملية العصر. وفي المقابل، تمثل مياه الزيبار أحد التحديات البيئية المرتبطة بالمعاصر، نظرًا لما تتطلبه من إدارة ومعالجة ملائمتين للحد من آثارها في التربة والمياه والبيئة المحيطة.
ومن ثم، فإن تقييم نشاط المعاصر لا يقتصر على كمية الزيت المنتجة ونسبة الاستخلاص، بل يمتد إلى إدارة المنتجات الثانوية والمخلفات، وإمكانات الاستفادة الاقتصادية منها، والحد من آثارها البيئية. ولا تقدر الدراسة عائدًا ماليًا للجفت أو تكلفة اقتصادية لمعالجة الزيبار، لأن ذلك يتطلب بيانات مستقلة عن الاستخدامات الفعلية وتكاليف النقل والمعالجة والعوائد المتحققة.
4.3 المعاصر وخطوط الإنتاج والطاقة الاسمية
تمثل البنية التشغيلية للمعاصر عنصرًا مهمًا في قدرة القطاع على التعامل مع كميات الثمار خلال موسم الزيتون. ووفق بيانات دائرة الإحصاءات العامة، بلغ عدد المعاصر في عام 2018 نحو136 معصرة، منها 131 معصرة عاملة. وفي المقابل، تشير بيانات تنظيمية أحدث لوزارة الزراعة إلى وجود نحو148 معصرة حديثة و323 خط إنتاج، بطاقة اسمية تقارب 400 طن في الساعة.
ولا تمثل هذه المؤشرات سلسلة واحدة قابلة للمقارنة المباشرة؛ فعدد المعاصر الكلي، وعدد المعاصر العاملة، وعدد المعاصر الحديثة، وعدد خطوط الإنتاج، والطاقة الاسمية، تقيس جوانب مختلفة من البنية التصنيعية للقطاع. ولذلك لا يُفسر اختلاف الأرقام بين المصادر باعتباره زيادة أو انخفاضًا في عدد المعاصر ما لم تكن التعريفات والفترة المرجعية متطابقة.
كما أن الطاقة الاسمية لا تمثل في ذاتها معدل الاستغلال الفعلي للمعاصر. فقياس الاستغلال يتطلب بيانات عن ساعات وأيام التشغيل الفعلية، والتوقفات، والطاقة المستخدمة خلال الموسم، وتوزيع وصول الثمار زمنيًا بين أيام الذروة وبقية الموسم. ومن ثم، لا يمكن الاستناد إلى الطاقة الاسمية وحدها للحكم بوجود فائض في القدرة التصنيعية أو عجز فيها.
وتظهر بيانات العصر حسب المحافظات كذلك أن موقع المعصرة لا يعكس بالضرورة موقع إنتاج الثمار؛ إذ يمكن أن تنتقل الثمار من محافظة إلى أخرى لأغراض العصر. ولذلك فإن مقارنة كمية الزيتون المعصور داخل محافظة بإنتاجها المحلي يجب ألا تُفسر بوصفها معدل استخدام محلي مباشر، بل باعتبارها نتيجة محتملة لحركة الثمار بين مناطق الإنتاج ومواقع المعاصر. وتدعم بيانات المسح وجود اختلافات مكانية واضحة في كميات الثمار الداخلة إلى المعاصر بين المحافظات.
وبذلك توفر مؤشرات عدد المعاصر والخطوط والطاقة الاسمية صورة عن البنية المتاحة للعصر، لكنها لا تكفي وحدها لتقييم درجة استغلال هذه البنية أو كفاءتها التشغيلية. ويحتاج هذا التقييم إلى بيانات تشغيلية أكثر تفصيلًا على مستوى المعصرة والموسم.
المصدر: دائرة الإحصاءات العامة لمسوح معاصر الزيتون ومؤشرات المعاصر الكلية والعاملة؛ وزارة الزراعة لمؤشرات المعاصر الحديثة وخطوط الإنتاج والطاقة الاسمية.
4.4 التوزيع الجغرافي لنشاط العصر وإنتاج زيت الزيتون
يضيف التوزيع الجغرافي لنشاط المعاصر بُعدًا مهمًا إلى تحليل سلسلة قيمة الزيتون؛ إذ تختلف المحافظات في كميات الثمار التي تستقبلها المعاصر وفي كميات الزيت الناتجة عنها. غير أن هذا التوزيع يختلف من حيث دلالته عن التوزيع الجغرافي للمساحة وإنتاج الثمار؛ فبيانات المساحة والإنتاج الزراعي ترتبط بمحافظة وجود البستان، في حين ترتبط بيانات العصر بمحافظة موقع المعصرة التي استقبلت الثمار، وقد تنتقل كميات من الزيتون بين المحافظات قبل العصر.
وتكتسب هذه التفرقة أهمية منهجية خاصة؛ لأن ارتفاع كمية الزيتون المعصور في محافظة معينة لا يعني بالضرورة أن الكمية نفسها أُنتجت داخل تلك المحافظة. فقد تستقبل معاصر إحدى المحافظات ثمارًا من محافظات مجاورة أو من مناطق إنتاج أخرى، تبعًا لموقع المعاصر وطاقتها التشغيلية وقربها من مناطق الإنتاج وتفضيلات المنتجين وغيرها من العوامل. ومن ثم فإن بيانات هذا البند تقيس جغرافية نشاط العصر أكثر مما تقيس جغرافية إنتاج ثمار الزيتون.
ويبين مسح معاصر الزيتون أن بيانات المحافظات تتيح تتبع كمية الثمار المستخدمة في العصر، وكمية زيت الزيتون الناتجة، ونسبة الاستخلاص، إلى جانب المخرجات الأخرى لعملية العصر، على أساس سنوي.
الانخفاض الحاد في نشاط العصر بين 2024 و2025
تكشف البيانات عن اختلاف كبير بين الموسمين. فقد بلغ مجموع الزيتون المعصور وفق بيانات المحافظات نحو184.9 ألف طن عام 2024، وانخفض إلى نحو 84.2 ألف طن عام 2025، أي بتراجع يقارب .%54.5 وفي الاتجاه نفسه، تراجع زيت الزيتون المنتج من نحو 35.8 ألف طن إلى نحو 16.3 ألف طن، بانخفاض يقارب %54.4.
ويُظهر التقارب الشديد بين معدل انخفاض الزيتون المعصور ومعدل انخفاض الزيت المنتج أن التغير بين السنتين ارتبط أساسًا بالتراجع الكبير في الكميات الداخلة إلى المعاصر، في حين بقي معدل الاستخلاص الإجمالي المحسوب من الكميات قريبًا جدًا بين السنتين؛ إذ بلغ نحو %19.38عام 2024 ونحو %19.42 عام 2025.
ومن ثم، فإن الانخفاض الكبير في إنتاج الزيت عام 2025 لا يرتبط، على المستوى الإجمالي، بانخفاض مماثل في نسبة استخراج الزيت بقدر ارتباطه بانخفاض كمية الثمار المعصورة نفسها.
ومع ذلك، لا ينبغي تفسير المقارنة بين عامين فقط باعتبارها اتجاهًا هيكليًا طويل الأجل في نشاط المعاصر، نظرًا إلى التذبذب السنوي المعروف في إنتاج الزيتون وارتباطه بعوامل متعددة، من بينها ظاهرة المعاومة والظروف الجوية والإنتاج الزراعي السنوي. ولذلك يجب قراءة عامي 2024 و2025 ضمن السلسلة الزمنية الكاملة 2017–2025 عند تقييم الاتجاه طويل الأجل للقطاع.
التركز الجغرافي لنشاط العصر
يتسم نشاط العصر بدرجة واضحة من التركز المكاني، وإن تغيرت خريطة هذا التركز بين الموسمين.
ففي عام 2024 استحوذت إربد وحدها على نحو %48.2 من إجمالي الزيتون المعصور في المحافظات، تلتها عجلون بنحو %15.4، ثم البلقاء بنحو %10.5، وجرش بنحو %5.8 وبذلك استحوذت المحافظات الأربع الأكبر من حيث كمية الزيتون المعصور على نحو %79.9 من الإجمالي.
وكان التركز أكثر وضوحًا في إنتاج الزيت؛ إذ ساهمت إربد بنحو%49.2 من الزيت المنتج عام 2024، وعجلون بنحو %18.0، والبلقاء بنحو %9.5، وجرش بنحو %6.1، لتبلغ مساهمة المحافظات الأربع مجتمعة نحو %82.8 من إجمالي إنتاج الزيت الوارد في بيانات المحافظات.
أما عام 2025 فقد بقيت إربد في المرتبة الأولى بحصة تقارب 33.0% من الزيتون المعصور، تلتها عجلون بنحو 16.9%، ثم جرش بنحو 10.5%، والبلقاء بنحو 8.8%، لتبلغ حصة المحافظات الأربع الأكبر مجتمعة نحو 69.3% من إجمالي الزيتون المعصور الوارد في بيانات المحافظات.
وفي إنتاج الزيت، استحوذت إربد عام 2025 على نحو%34.1 من الإجمالي، تلتها عجلون بنحو %20.1، ثم جرش بنحو %9.5 والكرك بنحو %9.4، أي أن المحافظات الأربع شكّلت مجتمعة نحو %73.2 من الزيت المنتج.
وتوضح هذه الأرقام أن نشاط العصر ظل متركزًا في عدد محدود من المحافظات، إلا أن درجة التركز انخفضت في 2025 مقارنة بعام 2024، نتيجة تغير الأوزان النسبية للمحافظات، ولا سيما الانخفاض الكبير في حصة إربد وارتفاع الوزن النسبي لعدد من المحافظات الأخرى.
ولا يعني هذا التحول بالضرورة انتقالًا هيكليًا في مواقع المعاصر أو في طاقاتها الإنتاجية؛ فقد يكون جزء منه انعكاسًا للتفاوت المكاني في حجم المحصول المتاح للعصر خلال الموسم. ومن ثم يلزم التمييز بين تغير توزيع النشاط الفعلي للمعاصر في موسم معين وبين تغير البنية المكانية الدائمة لطاقة العصر.
تغير نشاط العصر بين المحافظات
لم يكن الانخفاض بين 2024 و2025 موزعًا بالتساوي بين المحافظات. فقد سجلت إربد انخفاضًا كبيرًا في كمية الزيتون المعصور من نحو 89.2 ألف طن إلى 27.8 ألف طن، أي بنحو %68.8، وانخفض إنتاج الزيت فيها بنحو .%68.3 كما سجلت مادبا انخفاضًا في الزيتون المعصور بنحو %68.4، والبلقاء بنحو %61.9، وعمان بنحو %52.4، وعجلون بنحو.%49.8
وفي المقابل، سجلت الكرك ومعان اتجاهًا مخالفًا للاتجاه الوطني العام. فقد ارتفعت كمية الزيتون المعصور في الكرك من 4,813 طنًا إلى 7,033 طنًا، بزيادة تقارب %46.1، وارتفع إنتاج الزيت من897 طنًا إلى 1,537 طنًا، بزيادة تقارب%71.3 . كما ارتفعت كمية الزيتون المعصور في معان من 2,319 طنًا إلى 2,875 طنًا، بزيادة تقارب %24.0، وارتفع إنتاج الزيت بنحو %12.1.
ويشير ذلك إلى أن موسم 2025 لم يكن مجرد نسخة منخفضة الحجم من موسم 2024، بل شهد أيضًا إعادة توزيع نسبي لنشاط العصر بين المحافظات. غير أن بيانات مسح المعاصر وحدها لا تسمح بتحديد ما إذا كان هذا التحول ناتجًا عن تغير إنتاج الثمار داخل المحافظات، أو انتقال الثمار بينها، أو تغير وجهة المزارعين نحو معاصر معينة، أو مزيج من هذه العوامل.
التباين في نسب الاستخلاص
تظهر البيانات كذلك تفاوتًا بين المحافظات في نسبة الزيت المستخرج إلى كمية الزيتون المعصور.
ففي عام 2024 تراوحت النسبة المنشورة بين نحو %15 و 23%؛ وسجلت عجلون أعلى نسبة بلغت %23، تلتها جرش بنحو %21، بينما سجلت الزرقاء ومادبا والمفرق ومعان نحو .%15
وفي عام 2025 بقيت عجلون عند أعلى نسبة، بنحو %23، وارتفعت الكرك إلى نحو %22، في حين بلغت النسبة نحو %20 في كل من إربد والبلقاء والطفيلة، وانخفضت إلى نحو %13 في الزرقاء و%14 في معان.
ولا ينبغي التعامل مع نسبة الاستخلاص باعتبارها مقياسًا مباشرًا لكفاءة المعصرة أو لجودة أدائها الفني. فكمية الزيت المستخرجة من وحدة وزن الثمار تتأثر بعوامل متعددة، من أهمها صنف الزيتون، ودرجة نضجه، ومحتواه من الرطوبة والزيت، والظروف المناخية خلال الموسم، وموعد القطاف، وطريقة تداول الثمار والفترة بين القطاف والعصر، فضلًا عن خصائص عملية العصر نفسها.
ولهذا فإن المقارنة بين المحافظات في نسب الاستخلاص يجب أن تستخدم كمؤشر وصفي للنتيجة الفعلية للعصر، لا كمؤشر مستقل للحكم على الكفاءة الفنية للمعاصر دون توافر معلومات إضافية عن خصائص الثمار الداخلة وظروف التشغيل.
ومن اللافت أن نسبة الاستخلاص الإجمالية المحسوبة من مجموع الزيت المنتج إلى مجموع الثمار المعصورة ظلت قريبة من%19.4 في السنتين، رغم الاختلافات الكبيرة في كميات النشاط وتوزيعه الجغرافي. وهذا يعزز أهمية الفصل بين عامل حجم الثمار الداخلة إلى العصر وعامل نسبة الزيت المستخرج منها عند تفسير تغير إنتاج الزيت بين المواسم.
العلاقة بين جغرافية إنتاج الثمار وجغرافية العصر
تتيح مقارنة نتائج هذا البند ببيانات المساحة وإنتاج ثمار الزيتون الواردة في البند الأول قراءة أوسع للبنية الجغرافية لسلسلة القيمة. إلا أن هذه المقارنة يجب أن تتم بحذر.
فإذا ظهرت محافظة بحصة من الزيتون المعصور أعلى من حصتها من إنتاج الثمار، فقد يكون ذلك متسقًا مع استقبال معاصرها ثمارًا منتجة خارج المحافظة. وبالمقابل، قد تشير حصة منخفضة من العصر مقارنة بإنتاج الثمار إلى خروج جزء من المحصول للعصر في محافظات أخرى.
غير أن الفرق الحسابي بين إنتاج الثمار في المحافظة وكمية الزيتون المعصور فيها لا يجوز اعتباره بصورة مباشرة صافي انتقال للثمار بين المحافظات؛ إذ قد توجد اختلافات في التغطية والفترة المرجعية، فضلًا عن استخدام جزء من الثمار لأغراض أخرى، وفي مقدمتها الزيتون المخصص للتخليل أو الاستهلاك المباشر، إضافة إلى الفاقد أو المخزون أو غير ذلك من الاستخدامات.
ولإثبات حركة الزيتون بين المحافظات بصورة كمية يلزم توافر بيانات مستقلة تربط بين محافظة منشأ الثمار ومحافظة المعصرة المستقبلة لها. وفي غياب هذه البيانات، يقتصر التحليل على تحديد الاختلاف بين نمط توزيع الإنتاج الزراعي ونمط توزيع نشاط العصر، دون تحويله إلى ميزان تدفق بين المحافظات.
الدلالة المكانية لسلسلة القيمة
تكشف هذه النتائج عن بعد مهم في سلسلة قيمة الزيتون الأردني؛ فمواقع إنتاج الثمار ومواقع عمليات العصر ليست بالضرورة متطابقة. وتمثل المعاصر حلقة وسيطة تربط المزارع بمرحلة إنتاج الزيت، ويحدد توزيعها وطاقاتها التشغيلية ومدى سهولة الوصول إليها جانبًا من البنية التحتية للقطاع.
ومن ثم فإن التحليل الجغرافي للمعاصر يصبح أكثر أهمية إذا جرى ربطه، متى توافرت البيانات، بمؤشرات إضافية تشمل:
• عدد المعاصر العاملة في كل محافظة.
• عدد خطوط العصر.
• الطاقة التصميمية والتشغيلية للمعاصر.
• التكنولوجيا المستخدمة في خطوط العصر.
• عدد أيام وساعات التشغيل خلال الموسم.
• متوسط كمية الثمار المعصورة لكل معصرة أو لكل خط.
• المسافة أو العلاقة المكانية بين مناطق الإنتاج الرئيسية ومراكز العصر.
ومن شأن هذه المؤشرات أن تساعد على تقييم مدى توافق الطاقة المكانية للعصر مع التوزيع الجغرافي للمحصول، والكشف عن احتمالات وجود ضغط موسمي على المعاصر في بعض المناطق أو طاقات غير مستغلة في مناطق أخرى.
إلا أن الحكم على وجود فائض أو عجز في طاقات العصر لا يمكن استخلاصه من كميات الزيتون المعصور وحدها، بل يتطلب بيانات موثوقة عن عدد المعاصر العاملة، وقدرتها الفعلية، وفترات التشغيل، والتوقفات، وتوزيع تدفقات الثمار خلال الموسم.
خلاصة:
يبرز التحليل الجغرافي لنشاط العصر ثلاثة استنتاجات رئيسية.
أولًا، يوجد فصل منهجي ضروري بين جغرافية إنتاج ثمار الزيتون وجغرافية العصر وإنتاج الزيت؛ فالأولى ترتبط بموقع البستان، والثانية بموقع المعصرة.
ثانيًا، شهد عام 2025 انخفاضًا حادًا في حجم نشاط العصر مقارنة بعام 2024؛ إذ تراجعت كمية الزيتون المعصور بنحو %54.5 وإنتاج الزيت بنحو %54.4، في حين ظلت نسبة الاستخلاص الإجمالية مستقرة تقريبًا حول .%19.4
وثالثًا، ظل نشاط العصر متركزًا جغرافيًا، مع استمرار إربد وعجلون في احتلال وزن كبير في القطاع، إلا أن عام 2025 شهد تغيرًا ملحوظًا في الأوزان النسبية للمحافظات، وبرز بصورة خاصة ارتفاع حصة الكرك وجرش مقارنة بعام 2024.
وعليه، فإن بيانات المحافظات لا تُستخدم في هذه الدراسة باعتبارها توزيعًا لإنتاج زيت الزيتون وفق منشأ الثمار، وإنما باعتبارها توزيعًا لنشاط العصر وإنتاج الزيت وفق موقع المعصرة. ويشكل هذا التمييز أساسًا ضروريًا للانتقال لاحقًا إلى تحليل عدد المعاصر وطاقتها وتكنولوجيتها وكفاءتها التشغيلية، وعلاقتها بالبنية الجغرافية لإنتاج الزيتون في المملكة.
خامسًا: منظومة جودة زيت الزيتون
تمثل الجودة عنصرًا أساسيًا في القيمة الاقتصادية والتسويقية لزيت الزيتون، ولا تقتصر على خاصية منفردة أو نتيجة فحص واحدة، بل تقوم على منظومة تضم المواصفات القياسية، وتنظيم عملية العصر والرقابة عليها، والرقابة على سلامة المنتج، والفحوص الكيميائية والفيزيائية، والتقييم الحسي، والاعتماد، إلى جانب البحث والخدمات الفنية والتدريب.
وأصبحت المواصفة الأردنية م ق أ 3/2025 – الزيوت والدهون: زيوت الزيتون وزيوت ثفل الزيتون نافذة في عام 2026، لتشكل الإطار القياسي الحالي لتصنيف هذه الزيوت ومتطلباتها.
وتتوزع المسؤوليات المؤسسية المرتبطة بجودة زيت الزيتون بين جهات متعددة، تبدأ من ترخيص معاصر الزيتون وتنظيم تشغيلها والرقابة الفنية عليها، وتمتد إلى وضع المواصفات القياسية، والرقابة على سلامة المنتج، وإجراء الفحوص الكيميائية والفيزيائية، والتقييم الحسي، والاعتماد، والبحث والخدمات الفنية والتدريب، وفق اختصاص كل جهة.
وتؤدي الجهات المهنية والجمعيات المتخصصة أدوارًا مساندة في التمثيل القطاعي والتدريب وبناء القدرات، وهي أدوار تختلف عن الاختصاصات التنظيمية والرقابية واختصاصات الاعتماد الرسمية.
ويُعد التقييم الحسي أحد المكونات الرئيسة في تصنيف زيت الزيتون إلى جانب الفحوص الكيميائية والفيزيائية. وقد تضمنت قائمة المجلس الدولي للزيتون للفترة 2025/26 ثلاثة فرق وطنية أردنية معترفًا بها للتقييم الحسي، وهو ما يعكس وجود بنية فنية متخصصة في هذا المجال.
ولا تختزل جودة زيت الزيتون في نسبة الحموضة وحدها؛ إذ يستند التصنيف إلى مجموعة من الخصائص والمتطلبات الكيميائية والفيزيائية والحسية التي تختلف بحسب فئة الزيت والمواصفة المطبقة. ومن ثم، فإن الحكم على جودة الزيت أو تصنيفه يتطلب قراءة متكاملة لنتائج الفحوص ذات الصلة، وليس الاعتماد على مؤشر منفرد.
ويؤدي وضوح الأدوار بين الجهات المعنية بالمواصفة والرقابة والفحص والاعتماد والتقييم الحسي دورًا مهمًا في تعزيز موثوقية منظومة الجودة، وحماية المستهلك، ودعم قدرة زيت الزيتون الأردني على النفاذ إلى الأسواق والالتزام بالمتطلبات الفنية والرقابية المعتمدة.
وتلخص اللوحة البصرية (3) الأدوار المؤسسية والعلاقات الوظيفية الرئيسة في منظومة جودة زيت الزيتون.
سادسًا: الأسعار والعلاقة بالكمية
6.1 مؤشرات الأسعار والقيمة
تتضمن سلسلة قيمة الزيتون عدة مؤشرات سعرية واقتصادية تختلف في تعريفها ووحدتها والمرحلة التي تقيسها، ولذلك لا يجوز التعامل معها بوصفها تعبيرًا عن سعر واحد. وتشمل هذه المؤشرات سعر ثمار الزيتون عند باب المزرعة، وأسعار السوق المركزي، والتكاليف التسويقية، والرقم القياسي لأسعار باب المزرعة، والقيم السنوية المزودة لسلعة زيت الزيتون البلدي وزن 1 كغم، إضافة إلى أجور العصر ومتوسطات قيم الوحدات في التجارة الخارجية.
وبلغ سعر ثمار الزيتون عند باب المزرعة 944.7 فلسًا للكيلوغرام في 2017، وارتفع إلى 1,193.8 فلسًا في 2019، ثم بلغ 829.9 فلسًا في 2023 و859.7 فلسًا في 2024، قبل أن يرتفع إلى 1,293.9 فلسًا في 2025. كما ارتفعت التكاليف التسويقية المنشورة من 80.1 فلسًا للكيلوغرام في 2022 إلى 210.2 فلسًا في 2025.
ويقتضي تفسير الفروق بين سعر باب المزرعة وسعر السوق المركزي مراعاة التكاليف المرتبطة بانتقال المنتج وتسويقه. وتبين البيانات أن الفارق بين السعرين يتقارب مع التكاليف التسويقية المنشورة، ولذلك لا يجوز اعتباره بصورة مباشرة ربحًا للوسيط أو مؤشرًا على القوة السوقية دون توافر بيانات مستقلة عن التكاليف الفعلية وهوامش الربح وبنية السوق.
وتوفر دائرة الإحصاءات العامة كذلك سلسلة سنوية مستقلة لسلعة «زيت زيتون بلدي وزن 1 كغم»، وهي سلسلة تختلف من حيث المنتج والمرحلة الاقتصادية عن سعر ثمار الزيتون عند باب المزرعة. وتُعرض هذه القيم إلى جانب الرقمين القياسيين الكمي والسعري لتوضيح تطور المؤشرات ذات الصلة خلال فترة الدراسة، مع عدم الخلط بين مستوياتها أو قواعدها الإحصائية.
وتُظهر السلسلة الخاصة بزيت الزيتون البلدي وزن 1 كغم ارتفاع القيمة السنوية من نحو 5.68 دينار في 2017 إلى نحو 7.52 دينار في 2025، بزيادة تراكمية تقارب 32.2%، ومعدل نمو سنوي مركب يقارب 3.55%.
وفي عام 2025 ارتفعت القيمة السنوية لهذه السلسلة بنحو 7% مقارنة بعام 2024، في حين ارتفع سعر ثمار الزيتون عند باب المزرعة بنحو 50.5%. ولا تعني هذه المقارنة أن الفرق بين معدلي التغير يمثل هامشًا تسويقيًا أو ربحًا؛ فالسلسلتان تتعلقان بمنتجين مختلفين ومرحلتين مختلفتين من سلسلة القيمة، كما تختلفان في طبيعة القياس والوحدة الاقتصادية التي تمثلها.
كما ينبغي التمييز بين مستوى السعر والرقم القياسي للسعر؛ فالرقم القياسي يقيس التغير النسبي مقارنة بسنة أساس، ولا يمثل السعر النقدي الفعلي. وينطبق الأمر نفسه على متوسط قيمة الوحدة في التجارة الخارجية، الذي ينتج من قسمة قيمة التجارة على الكمية، ولا يمثل بالضرورة سعرًا سوقيًا مباشرًا.
مستوى السعر لا يساوي الرقم القياسي للسعر، وسعر الثمار لا يساوي قيمة منتج الزيت النهائي، ومتوسط قيمة الوحدة التجارية لا يساوي سعر السوق، كما أن فروق الأسعار لا تمثل بالضرورة هوامش ربح.
6.2 العلاقة الوصفية بين الكمية والأسعار
تُظهر البيانات تفاوتًا واضحًا في العلاقة بين تغير كمية إنتاج الزيتون وتغير أسعار الثمار من سنة إلى أخرى. ففي عام 2025 تزامن الانخفاض الحاد في الإنتاج مع ارتفاع كبير في الرقم القياسي لأسعار الزيتون عند باب المزرعة؛ إذ انخفض الرقم القياسي الكمي من 176.6 في 2024 إلى 80.8 في 2025، بما يعادل تراجعًا بنحو 54.2%، في حين ارتفع الرقم القياسي لأسعار باب المزرعة من 89.6 إلى 134.9، أي بنحو 50.6%.
وفي الفترة نفسها، ارتفعت القيمة السنوية لسلسلة «زيت زيتون بلدي وزن 1 كغم» من 7,023.636 فلس في 2024 إلى 7,515.126 فلس في 2025، بزيادة تقارب 7.0%. ويبين ذلك أن مقدار التغير في قيمة منتج الزيت لم يكن مماثلًا لمقدار التغير في سعر الثمار عند باب المزرعة، وهو أمر يتسق مع اختلاف المنتج والمرحلة التي تقيسها كل سلسلة ضمن سلسلة القيمة.
ولا تظهر العلاقة العكسية بين الكمية والسعر بالصورة نفسها في جميع سنوات الدراسة. ففي 2019، على سبيل المثال، ارتفع الرقم القياسي الكمي بنحو 71.8% مقارنة بعام 2018، بالتزامن مع ارتفاع الرقم القياسي لأسعار باب المزرعة بنحو 18.8%. ويؤكد ذلك أن العلاقة بين الكمية والأسعار لا يمكن اختزالها في نمط سنوي ثابت تتحرك فيه السلسلتان دائمًا في اتجاهين متعاكسين.
ويبلغ معامل ارتباط بيرسون بين الرقم القياسي الكمي والرقم القياسي لأسعار باب المزرعة خلال الفترة 2017–2025 نحو −0.370، بما يشير إلى ارتباط عكسي محدود في السلسلة المتاحة. إلا أن هذا المعامل يستند إلى تسع مشاهدات سنوية فقط، ويُستخدم هنا بوصفه مؤشرًا وصفيًا واستكشافيًا؛ فلا يثبت وجود علاقة سببية، ولا يسمح بتحديد مقدار استجابة السعر لتغير الكمية، كما لا يعزل أثر بقية العوامل التي تؤثر في الأسعار من سنة إلى أخرى.
ويختلف أساس الرقمين القياسيين؛ فالرقم القياسي الكمي يعتمد 2007=100، في حين يعتمد الرقم القياسي لأسعار باب المزرعة 2016=100. ولا يمنع اختلاف سنة الأساس تحليل اتجاه كل سلسلة، أو حساب معدلات تغيرها، أو دراسة الارتباط بينهما، لكنه يمنع المقارنة المباشرة بين مستوياتهما العددية. ولذلك لا يحمل الفرق العددي بين قيمة 134.9 للمؤشر السعري وقيمة 80.8 للمؤشر الكمي في 2025 معنى اقتصاديًا مستقلًا.
وتظهر المقارنة بين سعر الثمار عند باب المزرعة والقيمة السنوية لسلسلة زيت الزيتون البلدي اختلافًا إضافيًا في ديناميكية الأسعار عبر سلسلة القيمة. ففي 2025 ارتفع سعر الثمار عند باب المزرعة بنحو 50.5%، مقابل زيادة تقارب 7% في القيمة السنوية لسلسلة زيت الزيتون البلدي وزن 1 كغم. غير أن هذا التفاوت لا يقيس بصورة مباشرة انتقال السعر من الثمار إلى الزيت؛ إذ تختلف السلسلتان في المنتج والمرحلة والوحدة الاقتصادية، كما تتداخل بينهما عمليات العصر والتخزين والتعبئة والتوزيع والتسويق وغيرها من عناصر التكلفة.
وبناءً على ذلك، تشير البيانات إلى وجود تزامنات سنوية بين تغير الكمية والأسعار، لكنها لا تكفي لإثبات علاقة سببية مستقرة أو لقياس انتقال الأسعار عبر حلقات سلسلة القيمة. ويتطلب اختبار هذه العلاقات بصورة أدق بيانات أكثر تفصيلًا عن التكاليف والمخزونات والتوقيت الموسمي للأسعار وكميات التداول وبنية السوق.
وتلخص اللوحة البصرية (4) التطور الكمي والسعري ومؤشرات التغير الرئيسة خلال فترة الدراسة.
سابعًا: التجارة الخارجية والإجراءات التنظيمية
تتناول الدراسة التجارة الخارجية لمنتجين رئيسيين هما زيت الزيتون والزيتون المحضر أو المحفوظ، مع الفصل بين الصادرات الوطنية وإعادة التصدير؛ إذ تعكس الصادرات الوطنية المنتجات ذات المنشأ المحلي، في حين لا تمثل إعادة التصدير إنتاجًا أردنيًا. كما تُحلل الواردات بصورة مستقلة لفهم اتجاه التدفقات التجارية في سنوات اختلاف حجم الإنتاج المحلي.
ترد البيانات التفصيلية للتجارة الخارجية في جدول (م-8) بالملحق الإحصائي.
تُظهر البيانات اختلافًا واضحًا في اتجاه التدفقات التجارية بين عامي 2024 و2025 بالتوازي مع التغير الكبير في الإنتاج المحلي. ففي 2024، التي سجلت إنتاجًا مرتفعًا من ثمار الزيتون، بلغت الصادرات الوطنية من زيت الزيتون نحو 4.41 آلاف طن، ثم انخفضت إلى نحو 1.35 ألف طن في 2025. وفي المقابل، ارتفعت واردات زيت الزيتون في 2025 بعد أن كانت محدودة جدًا في العامين السابقين.
ويظهر اتجاه مماثل في تجارة الزيتون المحضر أو المحفوظ؛ إذ ارتفعت الصادرات الوطنية من نحو 3.88 آلاف طن في 2023 إلى نحو 5.80 آلاف طن في 2024، ثم انخفضت إلى نحو 4.70 آلاف طن في 2025. وفي المقابل، ارتفعت الواردات من نحو 992 طنًا في 2024 إلى نحو 2.08 ألف طن في 2025.
وتزامنت تطورات عام 2025 مع اتخاذ إجراءات تنظيمية وتجارية مرتبطة بظروف العرض المحلي، من بينها وقف تصدير الزيتون الأخضر وفتح باب استقبال طلبات استيراد زيت الزيتون. وتمثل هذه الإجراءات أدوات تستخدمها السياسة الزراعية والتجارية للتعامل مع أوضاع السوق وتوافر المنتج، إلا أن وجودها لا يكفي في حد ذاته لقياس مقدار تأثير كل إجراء في الكميات المتاحة أو الأسعار المحلية.
وتشير حركة الصادرات والواردات، في حدود الفترة القصيرة المتاحة، إلى أن التجارة الخارجية تمثل إحدى القنوات التي تتكيف من خلالها السوق مع تغير الوفرة المحلية؛ إذ انخفضت الصادرات وارتفعت الواردات في عام تراجع فيه الإنتاج بصورة حادة. ومع ذلك، لا تسمح هذه المقارنة بعزل أثر تغير الإنتاج عن بقية العوامل المؤثرة في التجارة، مثل الطلب المحلي والخارجي، والمخزونات، والأسعار الدولية، والسياسات التجارية، وتوقيت الصفقات.
ومن ثم، تُقرأ العلاقة بين الإنتاج والتجارة في هذه الدراسة بوصفها علاقة وصفية قائمة على تزامن التحركات السنوية، وليست تقديرًا سببيًا لأثر الإنتاج في الصادرات أو الواردات، كما لا تمثل تقييمًا كميًا لفاعلية الإجراءات التنظيمية المتخذة.
ثامنًا: الموقع النسبي للأردن في الإنتاج العالمي
تختلف المقارنات الدولية بحسب المنتج والأساس الزمني المستخدم في كل مصدر. فبيانات FAOSTAT الخاصة بإنتاج ثمار الزيتون تُعرض وفق السنة التقويمية، في حين ينشر المجلس الدولي للزيتون (IOC) بيانات زيت الزيتون وزيتون المائدة وفق مواسم إنتاج أو تسويق تمتد بين سنتين. ولذلك تُستخدم كل قاعدة بيانات ضمن تعريفها الزمني والغرض الذي أُعدت من أجله.
تستخدم FAOSTAT السنة التقويمية في بيانات إنتاج ثمار الزيتون، بينما يستخدم المجلس الدولي للزيتون مواسم إنتاج أو تسويق لزيت الزيتون وزيتون المائدة؛ ولذلك لا تُعامل الفترتان بوصفهما إطارًا زمنيًا واحدًا. ولا تقدم الدراسة ترتيبًا عالميًا للأردن في إنتاج الثمار لعدم إغلاق استخراج كامل وقابل لإعادة الإنتاج لجميع الدول ضمن قاعدة الإصدار النهائي.
أما بالنسبة إلى زيت الزيتون وزيتون المائدة، فتستند المقارنة الدولية إلى بيانات المجلس الدولي للزيتون، مع مراعاة اختلاف الموسم الزراعي أو التسويقي عن السنة التقويمية وبيان حالة البيانات المنشورة لكل موسم.
ترد بيانات المقارنة الدولية التفصيلية في جدول (م-9) بالملحق الإحصائي.
وتُظهر البيانات أن حصة الأردن من الإنتاج العالمي لزيت الزيتون تراوحت في المواسم المعروضة بين نحو%0.68 و%1.01 ، بينما تراوحت حصته من إنتاج زيتون المائدة بين نحو %0.69و .%0.95 وتوضح هذه النسب الحجم النسبي للإنتاج الأردني ضمن السوق العالمية، كما تبين أن تغير الإنتاج المحلي من موسم إلى آخر ينعكس على الحصة المحسوبة للأردن.
وتتطلب قراءة هذه الأرقام مراعاة حالة البيانات؛ فبيانات موسم 2023/24 نهائية، وبيانات 2024/25 أولية، بينما بيانات 2025/26 تقديرية، ومن ثم قد تخضع الأرقام غير النهائية للمراجعة في الإصدارات اللاحقة.
ولا تهدف المقارنة الدولية إلى بناء ترتيب ترويجي للقطاع، وإنما إلى تحديد الحجم النسبي للإنتاج الأردني ووضعه ضمن السياق العالمي. وتظهر المقارنة أن الأردن يحتفظ بحضور قابل للقياس في إنتاج ثمار الزيتون وزيت الزيتون وزيتون المائدة، مع اختلاف موقعه النسبي من سنة أو موسم إلى آخر بحسب حجم الإنتاج المحلي والإنتاج العالمي.
ملاحظة منهجية: السنة التقويمية المستخدمة في بيانات دائرة الإحصاءات العامة وFAOSTAT لا تعادل موسم الإنتاج أو التسويق المستخدم في بيانات المجلس الدولي للزيتون؛ ولذلك لا تُعامل بيانات عام 2024 وبيانات موسم 2024/25 بوصفها الفترة الزمنية نفسها.
تاسعًا: الاكتفاء الذاتي وسلسلة القيمة
أظهرت نسب الاكتفاء الذاتي المنشورة لزيت الزيتون مستويات تجاوزت %100 خلال جميع السنوات 2017–2024، وبلغت 119.4% في 2023 و114% في 2024. كما ظلت نسب الاكتفاء الذاتي المنشورة للزيتون المحضر أو المحفوظ أعلى من 100% خلال الفترة التي تتوافر عنها البيانات. وتشير هذه النتائج إلى أن الإنتاج المحلي غطى الاحتياجات المحلية المحسوبة وفق منهجية ميزان الغذاء، مع وجود فائض نسبي في عدد من السنوات. ولا يعني تجاوز نسبة الاكتفاء الذاتي 100% وجود فائض تصديري تلقائيًا.
ويظل قيد عام 2018 قائمًا؛ إذ يستخدم ميزان الغذاء رقمًا لإنتاج زيت الزيتون مقداره 20,706 أطنان، بينما تستخدم سلسلة مسح المعاصر 21,233 طنًا؛ لذلك تُحفظ نسبة الاكتفاء الذاتي الرسمية كما نشرتها الجهة المنتجة، ولا يعاد احتسابها بصمت باستخدام رقم سلسلة أخرى.
ولا تعني مستويات الاكتفاء الذاتي المرتفعة استقرار الإنتاج من سنة إلى أخرى أو حصانة القطاع من التقلبات الموسمية. فقد أظهر عام 2025 انخفاضًا حادًا في إنتاج ثمار الزيتون وإنتاج الزيت مقارنة بعام 2024، رغم أن المساحة المزروعة وعدد الأشجار لم يشهدا تغيرًا مماثلًا. ويؤكد ذلك ضرورة الفصل بين مستوى الاكتفاء الذاتي في سنة معينة وبين درجة استقرار الإنتاج عبر الزمن.
وتتحدد قدرة القطاع على مواجهة سنوات ارتفاع الإنتاج أو انخفاضه من خلال مجموعة من الحلقات المترابطة في سلسلة القيمة، تشمل توافر مادة الغرس، وإدارة البساتين والصحة النباتية، والطاقة المتاحة للعصر، والحفاظ على جودة الزيت، والتخزين، والتعبئة والتسويق، إلى جانب قنوات التجارة الخارجية. وتوفر هذه الحلقات آليات مختلفة للتعامل مع تغير الكميات المتاحة، إلا أن الدراسة لا تحولها إلى مؤشر كمي مستقل لقياس مرونة القطاع.
كما أن تعدد حلقات سلسلة القيمة لا يعني بحد ذاته زيادة قوة طرف معين داخل السوق. فالنتيجة الاقتصادية النهائية للمنتج تتشكل عبر مراحل متعاقبة تبدأ بإنتاج الثمار، ثم العصر والتخزين والفحص والتصنيف والتعبئة والتسويق والتجارة. ولذلك يتطلب تقييم توزيع القيمة بين هذه المراحل بيانات مستقلة عن التكاليف والأسعار والكميات وهوامش الربح على مستوى كل حلقة، وهي بيانات لا توفرها السلاسل المستخدمة في هذه الدراسة بصورة تسمح بقياس القوة السوقية أو توزيع العوائد بين الأطراف.
وتشير مجمل النتائج إلى أن الاكتفاء الذاتي المرتفع لا يلغي أثر التقلب السنوي في الإنتاج، وأن استدامة القطاع تعتمد على كفاءة حلقات سلسلة القيمة في التعامل مع تغير حجم المحصول والمحافظة على الجودة وتوفير قنوات مناسبة للتسويق والتجارة، مع ضرورة التمييز بين ما يمكن وصفه من خلال البيانات المتاحة وما يتطلب قياسات اقتصادية إضافية.
وتجمع اللوحة البصرية (5) نتائج الاكتفاء الذاتي والتجارة الخارجية وفق السنوات المتاحة لكل مؤشر.
عاشرًا: الاستنتاجات وحدود الاستدلال
تقود الأدلة المجمعة للفترة 2017–2025 إلى خمس نتائج رئيسة بشأن بنية قطاع الزيتون الأردني وطبيعة التغير في مخرجاته وسلسلة القيمة المرتبطة به.
أولًا، تتسم البنية الإنتاجية الزراعية باستقرار نسبي مقارنة بالتقلبات السنوية في الإنتاج. فالزيادة المحدودة في المساحة المزروعة وعدد الأشجار خلال فترة الدراسة لم تمنع حدوث فروق واسعة بين مواسم الإنتاج المرتفع والمنخفض. ويعني ذلك أن قياس المقومات الإنتاجية الأساسية، ممثلة في المساحة المزروعة وعدد الأشجار، ضروري لفهم الطاقة الإنتاجية للقطاع، لكنه غير كافٍ بمفرده لتفسير كمية الثمار المنتجة في سنة بعينها.
ويعكس ذلك طبيعة محصول الزيتون بوصفه محصولًا معمرًا تتداخل في نتائجه السنوية عوامل بيولوجية ومناخية وإدارية متعددة، بحيث يمكن أن تتسم البنية الإنتاجية باستقرار نسبي، في الوقت الذي تتغير فيه كمية المحصول بدرجة أكبر من سنة إلى أخرى في الوقت الذي تتغير فيه كمية المحصول بدرجة أكبر من سنة إلى أخرى.
ثانيًا، يعمل الإنتاج داخل منظومة بيولوجية ووراثية وفنية متنوعة. فالأصناف المزروعة، ومواد الإكثار والأشتال، وأعمار الأشجار، والظروف الزراعية، والمخاطر النباتية والآفات والأمراض، جميعها عناصر ذات صلة ببنية القطاع وقدرته الإنتاجية.
إلا أن إثبات وجود هذه العناصر أو توثيقها لا يعني أن الدراسة تستطيع تقدير المساهمة السببية المستقلة لكل منها في تغير إنتاج سنة محددة. كما أن بيانات إنتاج الأشتال لا تمثل بالضرورة عدد الأشجار التي غُرست فعليًا، والتقديرات التاريخية لأعداد الأشجار القديمة أو أعمارها لا تمثل تعدادًا راهنًا للتركيب العمري لبساتين الزيتون في المملكة.
ثالثًا، تمثل المعاصر حلقة التحويل الرئيسة بين إنتاج الثمار وإنتاج زيت الزيتون، إلا أن التحليل الجغرافي يبين ضرورة الفصل بين جغرافية إنتاج الثمار وجغرافية نشاط العصر. فبيانات المساحة وإنتاج الزيتون ترتبط بمحافظة وجود البستان أو الإنتاج الزراعي، بينما ترتبط بيانات الزيتون المعصور وإنتاج الزيت بمحافظة موقع المعصرة التي استقبلت الثمار. ومن ثم لا يجوز تفسير كمية الزيتون المعصور في محافظة ما باعتبارها كمية الثمار المنتجة فيها، ولا استخدام الفرق بين المتغيرين مباشرة لتقدير حركة الثمار بين المحافظات في غياب بيانات عن منشأ الثمار واتجاه انتقالها.
وأظهرت المقارنة بين 2024 و2025 انخفاضًا حادًا في كمية الثمار المتجهة إلى العصر وفي كمية الزيت المنتج، في حين بقي معدل الاستخلاص الإجمالي قريبًا من مستواه بين السنتين. ويشير ذلك وصفيًا إلى أن الانخفاض الكبير في إنتاج الزيت عام 2025 ارتبط أساسًا بانخفاض كمية الثمار الداخلة إلى المعاصر أكثر من ارتباطه بتغير مماثل في نسبة الاستخلاص.
كما أظهر التوزيع الجغرافي استمرار تركز جانب كبير من نشاط العصر وإنتاج الزيت في عدد محدود من المحافظات، مع تغير أوزانها النسبية بين الموسمين. غير أن تغير توزيع النشاط الفعلي في سنة معينة لا يثبت بمفرده تغيرًا هيكليًا في التوزيع الدائم للطاقات الإنتاجية للمعاصر.
ولا تمثل نسبة الاستخلاص، منفردة، مقياسًا مباشرًا لكفاءة المعصرة؛ إذ تتأثر بمحتوى الثمار من الزيت والرطوبة، والصنف، ودرجة النضج، وموعد القطاف، والتداول قبل العصر، وظروف التشغيل وغيرها من العوامل.
ويتجاوز تقييم سلسلة الزيت جانب الكمية وحده؛ إذ تضيف منظومة الجودة مستوى آخر للتحليل يشمل المواصفات، والرقابة، والفحوص الكيميائية والفيزيائية، والتقييم الحسي، وإجراءات المطابقة والاعتماد. ولذلك فإن كمية الزيت المنتج لا تكفي بمفردها للحكم على نوعيته أو تصنيفه التجاري.
رابعًا، لا يعكس السعر حركة الكمية بعلاقة ميكانيكية ثابتة. فقد تزامن الانخفاض الحاد في الإنتاج عام 2025 مع ارتفاع كبير في مؤشر سعر باب المزرعة، بينما شهدت سنوات أخرى تحرك السعر والكمية في الاتجاه نفسه.
ويبلغ معامل الارتباط الوصفي بين المتغيرين خلال فترة الدراسة نحو −0.370، وهو ما يشير إلى علاقة عكسية محدودة في المتوسط، لكنها بعيدة عن أن تكون أساسًا كافيًا لتفسير الأسعار بواسطة حجم الإنتاج وحده.
وتتأثر الأسعار بمجموعة أوسع من العوامل، من بينها الإمداد المحلي، والمخزون، ونوعية المنتج، والطلب، والتجارة الخارجية، والتوقعات، والتكاليف، والظروف السائدة في السوق. لذلك:
الارتباط لا يعني السببية.
ولا تسمح نتائج الارتباط وحدها بتقدير حجم الأثر السببي لانخفاض الإنتاج في السعر أو بفصل أثر العوامل الأخرى.
خامسًا، تتسق تحركات التجارة الخارجية وبعض التدابير والسياسات المرصودة خلال الفترة، من الناحية الوصفية، مع دور في موازنة الإمداد بين سنوات الوفرة والنقص، إلا أن الدراسة لا تقيس الأثر السببي المستقل لكل أداة أو إجراء.
فالتغير في الواردات أو الصادرات في سنة معينة قد يتزامن مع تغير المحصول والأسعار والسياسات وظروف السوق في الوقت نفسه. ولذلك لا يجوز نسبة التغير في التوازن المحلي إلى أداة واحدة دون نموذج سببي أو تصميم تحليلي قادر على عزل أثرها.
وتظهر هذه النتيجة أهمية التعامل مع التجارة باعتبارها جزءًا من منظومة العرض المحلي، دون تحويل الارتباط الزمني بين المحصول والتجارة إلى علاقة سببية مثبتة.
حدود الاستدلال
رغم اتساع قاعدة البيانات المستخدمة، فإن بعض الأسئلة المهمة لا يمكن اختبارها بصورة موثوقة ضمن الأدلة المتاحة.
فلا تتيح البيانات الانتقال من النتائج السابقة إلى استنتاجات بشأن احتكار السوق، أو سيطرة التجار، أو قوة المشترين، أو درجة النفوذ التفاوضي داخل سلسلة القيمة. ولا تتوافر سلسلة مناسبة لحصص كبار المشترين، أو مؤشرات منتظمة للتركز السوقي، أو هوامش الربح، أو التكاليف الفعلية على مستوى حلقات التسويق، أو شروط التعاقد وقوة التفاوض.
هيكل السوق والقوة السوقية: غير قابلين للاختبار بالبيانات المتاحة.
كما أن الفرق بين أسعار المراحل المختلفة في سلسلة القيمة لا يمثل هامش ربح تلقائيًا:
فرق السعر لا يساوي هامش الربح.
فالفروق بين سعر الثمار، وسعر الزيت، والقيمة الإجمالية السنوية لسلسلة زيت الزيتون، أو التكاليف التسويقية المنشورة لا تصلح وحدها لاشتقاق ربح التاجر أو الوسيط أو المعصرة؛ لأن الربح يتطلب بيانات عن تكاليف الشراء والتشغيل والنقل والتخزين والتمويل والفاقد والمخاطر والضرائب وبقية النفقات المرتبطة بكل حلقة.
كذلك لا يجوز تفسير إنتاج الأشتال باعتباره عدد الأشجار المزروعة فعليًا، ولا اعتبار الطاقة الاسمية للمعاصر دليلًا على وجود فائض أو عجز في القدرة التشغيلية دون معرفة ساعات التشغيل الفعلية، وعدد أيام العمل، والتوقفات، والتوزيع الموسمي لوصول المحصول إلى المعاصر.
ولا تمثل التقديرات التاريخية المتعلقة بأعمار أشجار الزيتون تعدادًا حاليًا للتركيب العمري للأشجار في المملكة، كما أن المقارنات الدولية، بما في ذلك بيانات المجلس الدولي للزيتون، يجب تفسيرها وفق تعريفاتها وفتراتها المرجعية؛ فالسنة أو الموسم المستخدم دوليًا لا يتطابق بالضرورة مع السنة التقويمية المستخدمة في السلاسل الوطنية الأردنية.
وتوجد كذلك حدود خاصة بالتفسير الجغرافي؛ فبيانات إنتاج الثمار تحدد محافظة الإنتاج الزراعي، في حين تحدد بيانات مسح المعاصر محافظة موقع المعصرة. ولذلك:
موقع المعصرة لا يساوي منشأ الثمار.
ولا يمكن اشتقاق صافي تدفق الزيتون بين المحافظات من الفرق بين إنتاج الثمار وكمية الزيتون المعصور دون بيانات مباشرة عن منشأ الثمار وحركتها.
وبالمثل، فإن اختلاف نسبة الاستخلاص بين المحافظات أو السنوات:
نسبة الاستخلاص لا تساوي كفاءة المعصرة.
ولا يجوز استخدامه وحده لترتيب المعاصر أو المحافظات من حيث الكفاءة الفنية دون ضبط خصائص الثمار وظروف التشغيل.
وبذلك لا تقدم الدراسة تفسيرًا أحاديًا لتقلب قطاع الزيتون، بل تقدم إطارًا مترابطًا لفهم بنية القطاع ومسارات انتقال التغير عبر سلسلة القيمة، مع الفصل الصريح بين ما تثبته البيانات، وما تدعمه وصفيًا، وما لا يمكن اختباره ضمن قاعدة الأدلة المتاحة.
حقوق التأليف والاستخدام
© 2026 محمد عبدالله الطوالبة.
يحتفظ المؤلف بحقوق التأليف في النص والتحليل والبناء والترتيب التحريري، وفي الجداول والرسوم التي أُعدت خصيصًا ضمن هذا العمل، وفي طريقة احتساب المؤشرات المشتقة وعرضها وتفسيرها. أما البيانات والإحصاءات والمعلومات الرسمية المستخدمة فتبقى منسوبة إلى الجهات التي نشرتها، ولا ينشئ استخدامها في هذه القراءة أي حق للمؤلف في البيانات أو المواد الأصلية لتلك الجهات.
يجوز الاقتباس من هذا العمل والاستشهاد بنتائجه للأغراض العلمية والبحثية والإعلامية، مع الإشارة بوضوح إلى اسم المؤلف وعنوان العمل ومصدره. ولا يجوز إعادة نشر العمل كاملًا، أو نسخ الجداول أو الرسوم الأصلية التي أعدها المؤلف وإعادة استخدامها أو استغلالها تجاريًا، دون إذن مسبق، إلا في الحدود التي يجيزها القانون، مع مراعاة حقوق الجهات المالكة للبيانات والمصادر الأصلية وشروط استخدامها.